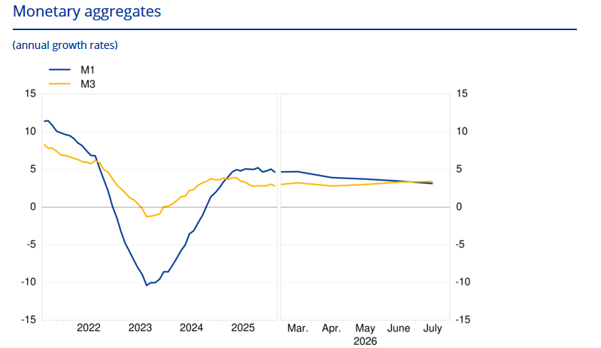
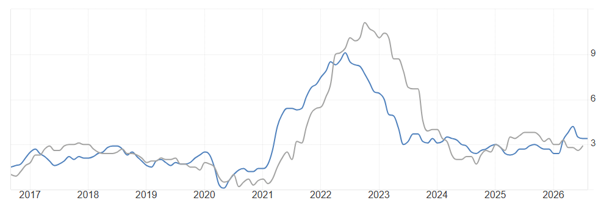
图1,欧央行M3曲线-ATFX
从上图可以看出,欧元区的M1和M3曲线在2023年跌入谷底之后,出现v型反转,2025年已经保持横盘态势,处于温和扩张状态。2026年7月,欧元区广义货币供应量M3的同比增速为3.4%,6月份为3.3%,1至7月三个月平均增速为3.2%。狭义货币供应量M1(包括流通中的现金和隔夜存款)的同比增速由6月的3.5%下降至7月的3.1%,短期存款(M2-M1)同比增速由6月的2.8%上升至7月的3.8%,可交易金融资产(M3-M2)的同比增速由6月的4.4%下降至7月的4.2%。

图2,德国、法国、意大利十年期国债收益率叠加-ATFX
货币供应量M3增速和国债收益率存在反向波动关系,因为M3增速升高意味着流动性充裕,用于购买国债的潜在资金增加,国债价格上涨收益率下跌。比如2023年欧元区M3同比降至-1.3%的阶段性低位,德国10年期国债收益率就上破3%,创下12年新高。从上图三个国家的十年期国债收益率走势可以看出,欧元区的国债收益率整体偏向于上升,意味着当前抛售欧洲主要国家国债的力量占据主导。这也意味着市场上欧元的流动性整体并不充裕。更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
