澳元/美元基本面分析:
受澳洲联储官员最新鹰派表态影响,澳元后续走势受到市场密切关注。
澳洲联储(RBA)首席经济学家萨拉。亨特(Sarah Hunter)表示,鉴于中东局势推高油价以及国内需求超过供给,央行可能需要在今年内第四次加息。市场目前已定价9月29日会议加息至4.60%的概率为95%,并预计明年初利率将达到4.85%的峰值。亨特的言论进一步强化了市场的鹰派预期,而非对其构成挑战。
加息理由:通胀风险偏向上行
亨特在一档播客节目中明确指出,澳洲联储董事会最担忧的是通胀在过高水平持续过久,可能逐渐嵌入企业和家庭的价格与工资设定行为,形成自我强化的螺旋。
她特别强调两大上行风险:一是中东冲突持续推高全球能源(850101)价格,原油上涨直接传导至国内汽油零售价,并间接抬升食品、建材(850107)等商品的物流与运输成本,进一步推高整体物价;二是国内部分地区产能约束依然明显,布里斯班、珀斯、阿德莱德等城市技工岗位需求旺盛,劳动力市场局部紧张,企业议价能力较强,易推高服务价格。
媒体报道称,自2月以来澳洲联储已累计加息75个基点,将现金利率推升至4.35%的疫情后高点,但核心通胀仍达3.6%,明显高于央行2%–3%目标区间中枢。
市场定价显示,9月29日会议加息25个基点至4.60%的概率高达95%,利率预计在明年初见顶于4.85%左右。
政策传导机制:利率回应通胀,而非引发通胀
亨特在采访中系统澄清了货币政策的常见误解。
她强调,利率是应对通胀的工具而非通胀的根源:外部冲击(如油价上涨)首先推高物价,央行随后通过加息抑制需求、锚定预期,二者关系基本是单向的。加息影响远不止房贷持有者——虽然仅约三分之一澳大利亚人持有住房贷款,但利率上升会通过澳元汇率升值降低进口成本、通过提高储蓄回报抑制消费(883434)、并通过更广泛的房地产(881153)市场调整资产价格与财富效应,从而全面影响经济活动。
租金与利率也并非简单一一对应关系,近期租金上涨主要源于建筑行业劳动力短缺、材料成本攀升以及住房供应长期不足,这些供需基本面因素的作用远大于利率本身。
金融稳定:未见系统性房贷压力
亨特表示,目前澳洲金融体系尚未出现系统性房贷困境迹象。负资产家庭比例仍低于疫情前水平,此前数年房价大幅上涨为借款人提供了充足的缓冲空间。
更重要的是,超过40%的房贷家庭已提前还款两年或以上,相当于积累了显著的还款缓冲,能够有效抵御短期收入冲击或利率上升带来的压力。银行贷款审批标准保持审慎,整体违约率仍处于低位,显示家庭资产负债表整体稳健,金融稳定风险可控。
澳元/美元技术面分析:
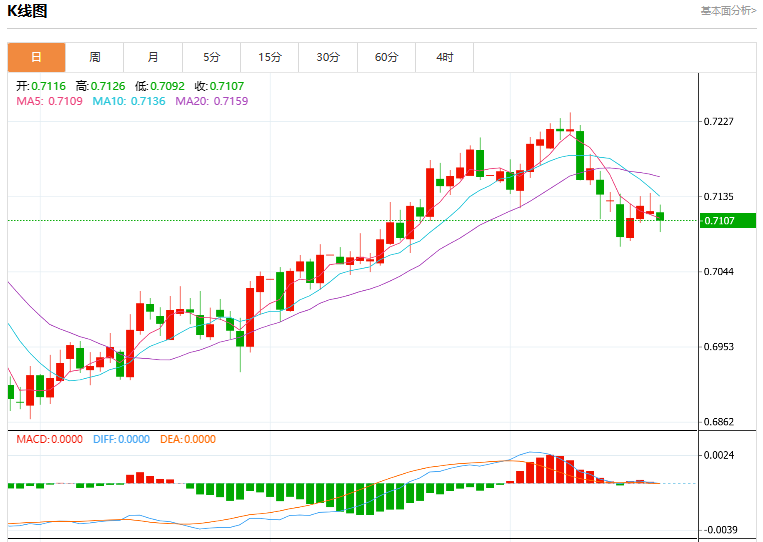
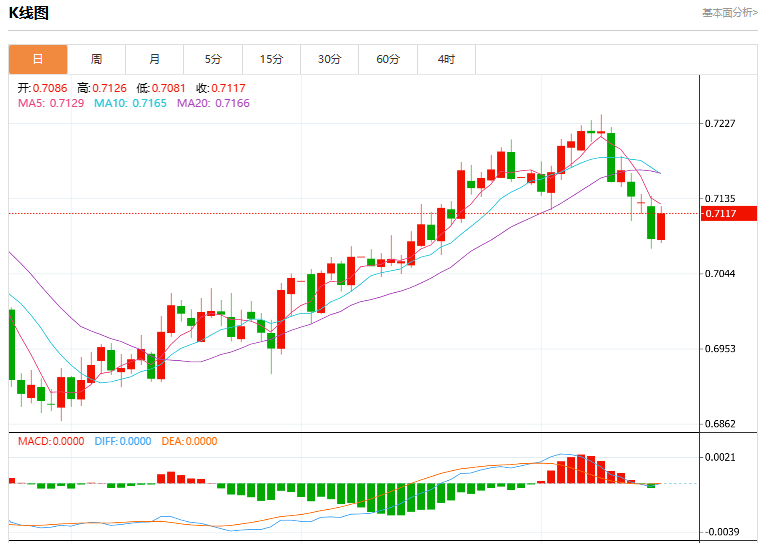
在最近的盘中交易中,澳元兑美元价格下跌,此前关键的0.7120阻力位稳定,迫使价格在短期熊市修正波占主导地位的情况下下跌。这是因为由于交易低于EMA50而持续存在负面压力,EMA 50代表动态阻力,增加了近期更深亏损的可能性,特别是相对强弱指标出现负面信号。
(亚汇网编辑:冰凡)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
