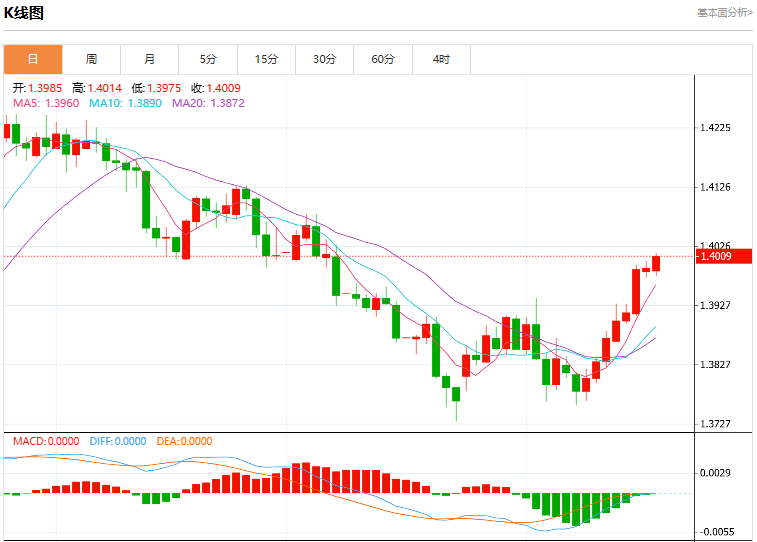
本周美元兑加元延续升势,全周上涨约1.0%,周五亚洲及欧洲时段一度摸高1.4000?附近,为8月7日以来最强水平,尾盘回落至1.3970-1.3990一带。
周初加拿大8月CPI同比持稳3.0%、核心通胀仍贴近2%,市场据此下调加拿大央行10月加息概率,加元本就缺利率支撑;周三美联储以12:0加息25个基点至3.75%-4.00%,为2023年7月以来首次加息,沃什释放“通胀太高太久、不排除继续收紧”的鹰派信号,美加政策利差重新拉大到150-175个基点,USD/CAD顺势突破1.3900并向1.4000推进。
油价虽在百元上方(WTI约103、Brent约105-108)给加元托底,但“沙特东西管道遇袭—霍尔木兹风险—油价涨—通胀涨—美联储更鹰”的链条,最终让美元资产吸引力压过加拿大能源出口红利。
基本面分析:双通胀、双央行,但剧本不一样
美国:加息重启,实际利率上行
美国零售、就业、服务业仍具韧性,油价把整体CPI再往上推。美联储本次加息本身已被计价,但点阵图与沃什措辞把市场推向“年内再加一次甚至两次”:2年美债冲4.7%、10年触5.00%,美元指数站上100。对CAD这种商品货币来说,美元利率重定价比大宗品更重。
加拿大:通胀3%但核心稳,BoC不敢先动
加拿大8月CPI同比3.0%,但CPI-trim1.9%、CPI-median2.0%,潜在通胀仍近目标;二季度GDP年化3.3%、失业率6.4%,经济有韧性却被美加关税(各约276亿加元/美元商品互征关税)拖住外需。
加拿大央行9月2日第七次维持2.25%不变,行长麦克勒姆说“若通胀持续偏高会准备加息”,但市场读成:能源通胀是外生的、核心没坏、贸易风险伤增长——所以10月28日前BoC更可能继续按兵不动。美加短端收益率差因此继续利好美元。
市场消息分析:油价托而不举,贸易摩擦压住loonie
原油:百元油价是“地板”不是“火箭”
WTI周中因沙特东西管道无人机袭击、霍尔木兹风险冲上102-103,理论上应显着提振加元;但后半周市场重新评估中东供应替代路线,油价涨势放缓,加元没吃到完整红利。
结论很清晰:高油价让USD/CAD跌不深,但救不了加元——因为同一轮油价正在强化美联储紧缩。
美加贸易:被忽视的汇率变量
美国对约200亿加元加拿大商品加征50%关税,加拿大反制200亿美金美国商品(15%-50%不等)。贸易摩擦压低加拿大出口预期、增加企业投资不确定性,使BoC更难用加息对抗能源通胀,间接支撑USD/CAD。
仓位与模型
丰业银行模型显示USD/CAD均衡约1.3894,当前1.3980+有一定“美元高估”,但在美加利差短期不收窄、油价高位震荡的环境下,加元难有连续性反攻。
技术面:1.3900转支撑,1.4000成心理战场
日线看,USD/CAD已站上20日、50日、200日均线,9月以来从1.3765一路推到1.4000,RSI在60附近,动能偏多但未极端超买。
支撑:1.3900(突破位/短期均线区)→1.3825(50小时/周初盘整区)→1.3765(9月低点)
阻力:1.4000(心理位)→1.4080(23.6%回撤/上档技术位)→1.4247(前周期高位)
只要汇价稳在1.3900上方,卖方就处于守势;若跌破1.3825,说明“美联储鹰派定价”短期见顶、油价红利开始回流加元。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy