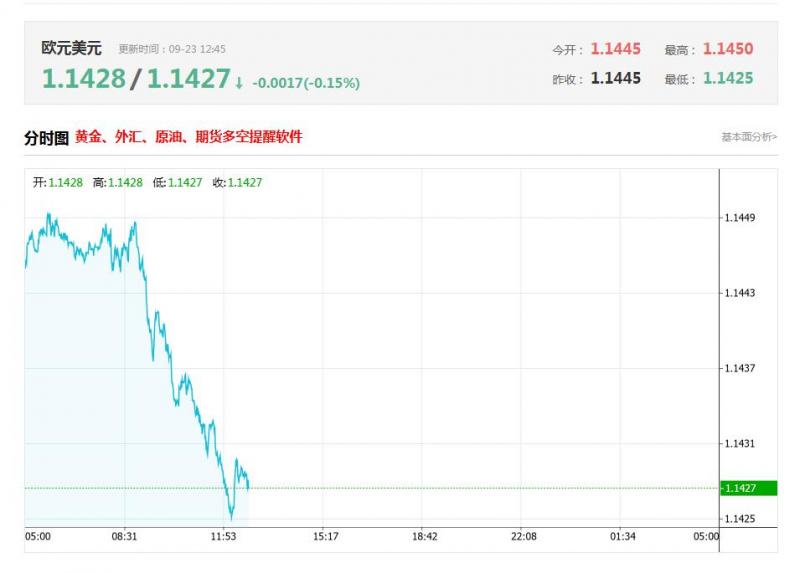
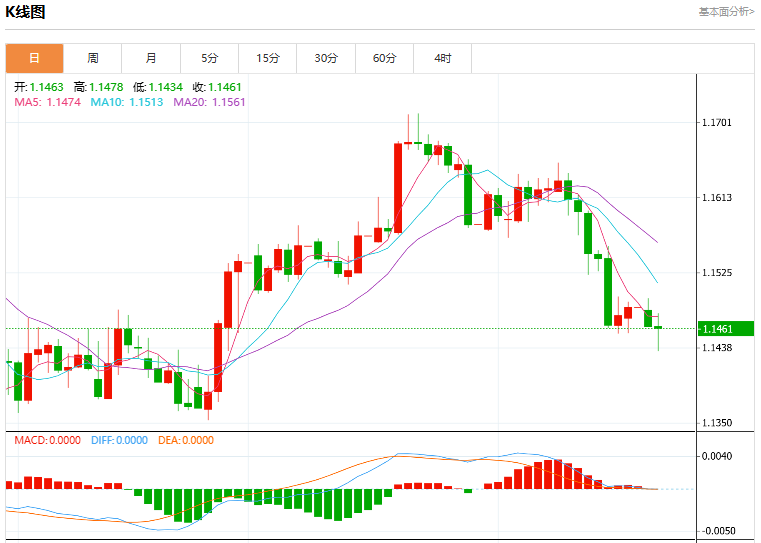
9月23日,亚洲交易时段,欧元/美元跌至1.1445附近。美国联邦储备委员会(Fed)采取鹰派立场以及进一步加息的前景,推动美元(USD)兑欧元(EUR)走强。交易员正为德国、欧元区和美国将于周三晚些时候公布的采购经理人指数(PMI)初值数据做准备。
基本面分析
波士顿联储主席苏珊-柯林斯(Susan Collins)周二表示,她支持美国央行上周在未来通胀可能高于2%目标的风险面前加息的决定。柯林斯补充说:“我现在认为,未来通胀明显高于2%的情景出现的可能性有所上升。”
此前周一,圣路易斯联储主席阿尔贝托-穆萨莱姆(Alberto Musalem)表示,为实现美联储的通胀目标,可能需要进一步加息。
美国央行上周决定将基准利率目标上调25个基点(bps),至3.75%-4.00%区间,政策制定者还预计在年底前再加息一次。根据CME FedWatch工具,交易员目前押注美国12月加息的概率接近89.2%。
在大西洋彼岸,德国不断上升的政治风险可能拖累欧元区情绪,并打压共同货币走低。极右翼德国选择党(AfD)取得重大胜利,使总理弗里德里希-默茨(Friedrich Merz)的保守派联盟遭遇战后德国最严重的地方选举失利,令政府处于脆弱状态。
油价和收益率利差走软支撑欧元,欧元/美元公允价值受益
加拿大丰业银行(Scotiabank)策略师指出,“油价重新下跌对欧元是利好,因为这有利于欧元区的贸易条件,并且欧元区依赖能源进口。”他们补充称,收益率差继续对单一货币有利,并指出“收益率利差仍提供支撑,仅看2年期德国-美国收益率利差的公允价值估计略高于1.15。”
柯林斯指出通胀风险上升,支持更具限制性的美联储立场
美联储的柯林斯发表了明显更偏鹰派的言论,FXS Speechtracker评分为8.1/10,远高于6.6/10的历史平均水平,凸显出其对收紧政策更坚定的承诺。她强调通胀“显着高于2%”的“可能性增加”,并认为更强劲的劳动力市场使政策能够在多年高通胀之后专注于恢复物价稳定,这些都表明支持将联邦基金利率在更长时间内维持在略具限制性的水平。这种通胀担忧加剧与对劳动力市场韧性的信心相结合,通常有利于美元,并对风险敏感型货币不利。
FXS美联储情绪指数上升0.53点至150.49,进一步印证更广泛的美联储沟通背景仍坚定处于鹰派区域。该指数远高于中性100关口,且最新讲话评分明显高于既定基准,这些数据表明,随着市场计入更长时间的限制性政策,美国收益率和美元仍面临持续的上行风险。
技术分析
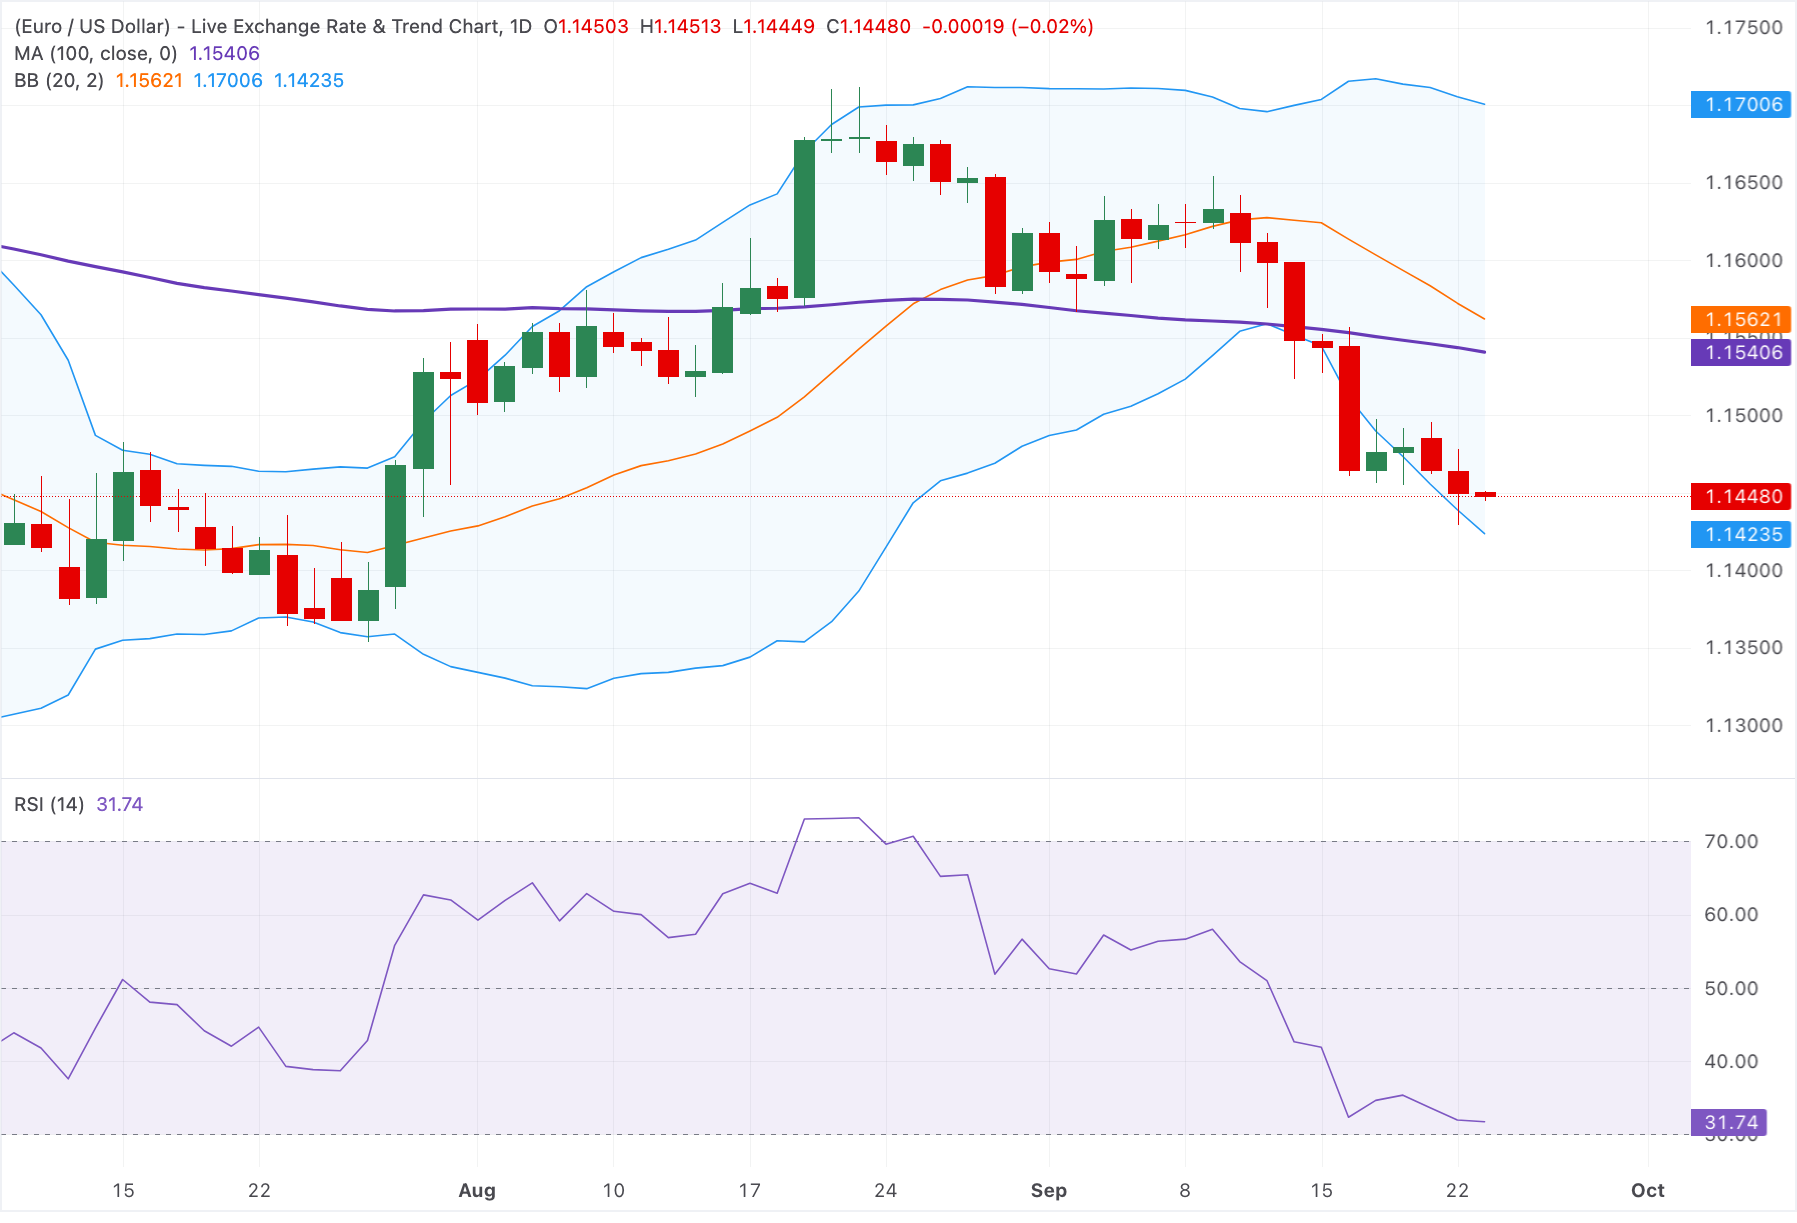
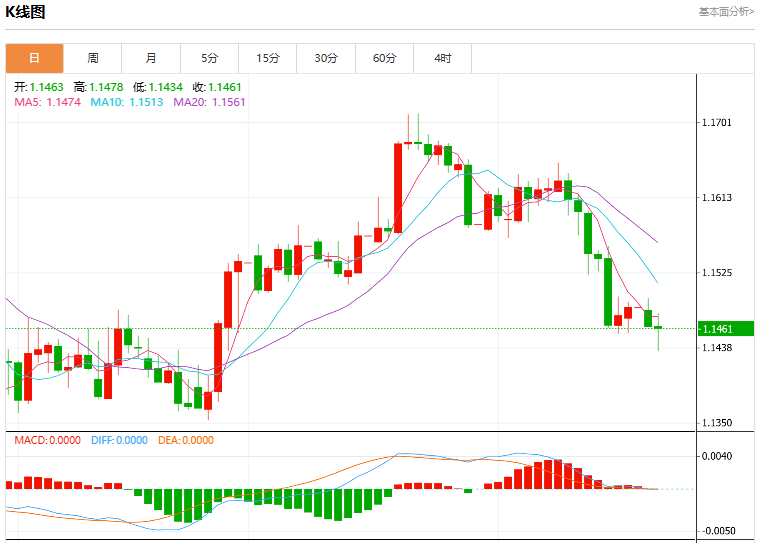
在日线图上,欧元/美元维持看跌的短期基调,因为其仍低于100日移动平均线(MA)以及布林带20日简单移动平均线(SMA)中轨。价格仅略高于布林带下轨,表明该货币对徘徊在近期波动区间的下沿附近,而14日相对强弱指数(RSI)位于31.7,接近超卖区域,暗示下行动能已偏伸展,但尚未确认反转。
上行方面,初步阻力位于1.1540的100日均线,随后是1.1562的布林带20日SMA中轨,两者共同构成任何实质性反弹前的密集阻力,而接近1.1700的布林带上轨则构成更远的障碍。下行方面,直接支撑位于1.1425附近的布林带下轨,若持续跌破该水平,可能为看跌趋势的延续打开大门;而若守住该水平上方,则可能引发一段低于上述均线簇的盘整期。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy