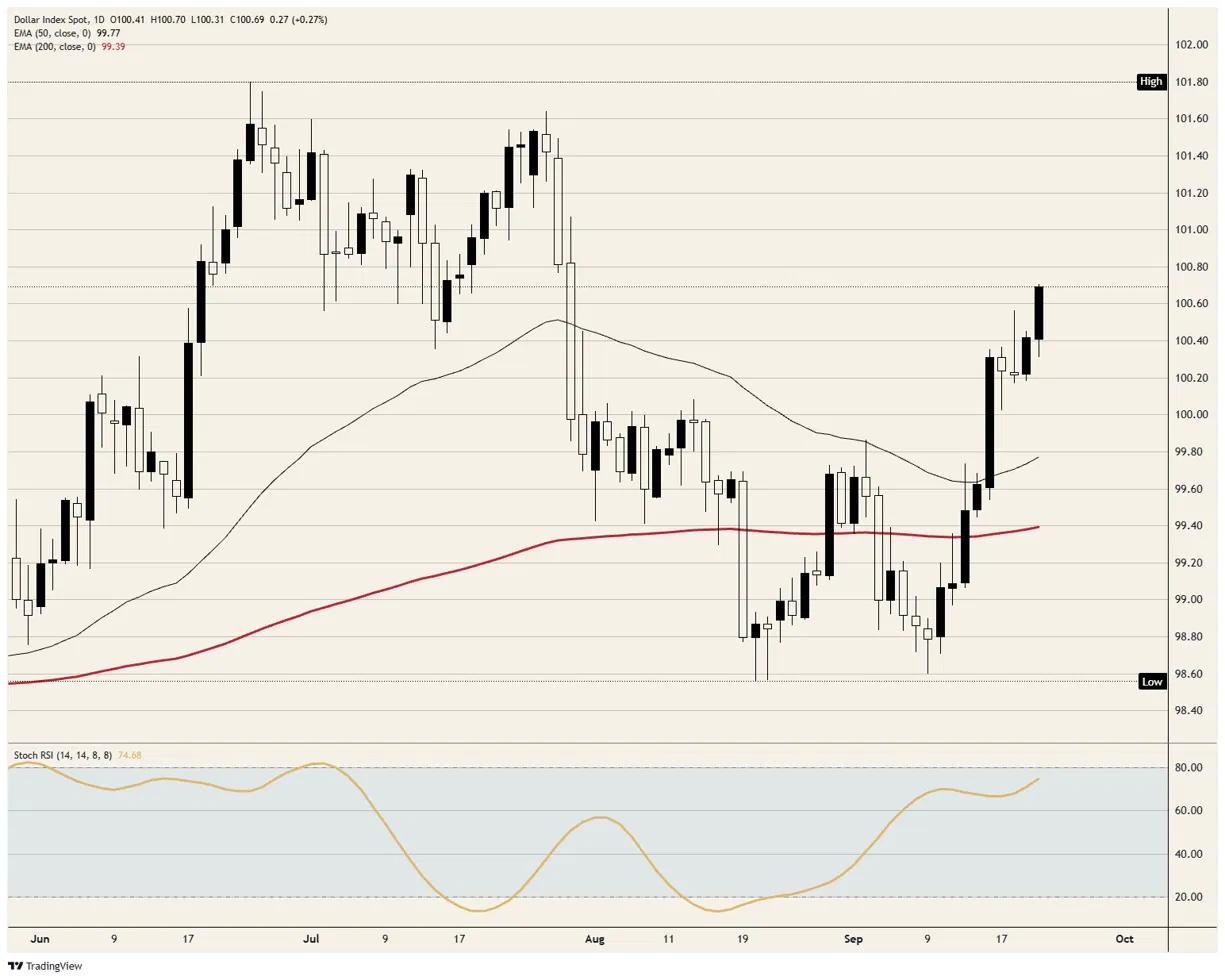
9月23日,周三亚市盘中,美元指数交投于100.70附近,创下7月下旬以来的最高水平。美元指数已连续五个交易日上涨,期间原油持续下跌,这与今年大部分时间战争对其走势的影响相反。原因在于美联储。美联储于9月16日加息,并暗示今年至少还会再加息一次,此后美联储官员一直在为这一立场背书。
基本面分析
更便宜的原油按理说会拖累美元
日本共同社援引一名伊朗高级官员的话报道称,伊朗将在一周内允许船只重新通过霍尔木兹海峡。条件是美国结束对伊朗港口的封锁并停止在海峡周边的军事行动,但这一提议尚未得到独立证实。受该报道影响,原油下跌,全球基准布伦特原油价格跌至9月8日以来最低水平。
原油通过美联储影响美元。更便宜的原油意味着通胀更低,这也意味着美联储再次加息的理由更少。加息次数减少,意味着持有美元而非欧元或日元所获得的额外利息更少。该提议于9月16日通过斡旋方传至华盛顿,但直到被报道后才对原油产生影响。
在战争爆发前,全球约五分之一的原油和液化天然气都要通过该海峡。沙特阿拉伯也在测试重启其东西管道,该管道将原油从其海湾沿岸输送至红海,并绕开该海峡。更多原油运出意味着价格更低,而价格更低意味着美联储再次加息的概率更低,这就是这两个故事如何影响美元指数的。
在略高于五五开的概率下创下七周高点
在特朗普利用其联合国演讲将与伊朗的协议推迟到11月3日中期选举之后,原油从低点回升。波士顿联储主席柯林斯在GMT15:00发表讲话后,美元指数升至盘中高点。她表示支持9月16日的加息,并警告称通胀可能会持续高于美联储2%的目标。美联储自己的预测显示,通胀要到2028年之后才会回到该水平。
期货市场定价显示,10月28日加息的概率为55.36%,不变的概率为44.64%。在霍尔木兹海峡相关报道传出后,这一概率有所回落,美元指数也随之下滑。再次加息将扩大美元相对于指数中其他货币的收益差。ADP公布的私营部门四周平均就业人数是本交易时段唯一的美国数据,录得20K,高于此前的16.75K,朝着同一方向提供了小幅推动。
10月份的加息理由并不只取决于每桶原油价格。明尼阿波利斯联储主席卡什卡利表示,通胀在整个经济中都过高,而不仅仅是在原油价格方面。芝加哥联储主席古尔斯比和圣路易斯联储主席穆萨莱姆周一也表达了类似观点。这就是为什么霍尔木兹海峡相关报道对原油的影响大于对美元的影响。
由于东京因公共假期休市至周三,市场交投清淡,日元连续第三个交易日下跌。尽管日本央行(BoJ)已于9月18日将利率上调至1.25%,日元仍然走弱。日元是美元指数的一部分,因此日元走弱意味着指数走高。
周三的调查是初步估计,但无论如何,概率都会随之变动
S&P Global的初步采购调查将于周三GMT时间13:45公布,服务业预期为56,前值为56.5,制造业预期为53.5,前值为53.9。采购经理人指数(PMI)高于50表明报告增长的企业多于报告下滑的企业,因此两项数据预计都将继续增长,但增速略有放缓。最终版本将于10月初公布。更强劲的初值将增加美元指数周二随之上涨和下跌的同样10月概率,而更疲弱的数据则会削弱这些概率。
周四GMT时间12:30公布的初请失业金人数预计为201K,前值为196K。耐用品订单统计的是预期使用寿命为三年或更长时间的商品订单,相关数据将于周五GMT时间12:30公布,预期为-0.4%,前值为1.1%。
周五GMT时间14:00公布的密歇根大学调查包含家庭对未来一年通胀的预期,预计为4.6%,与上次完全一致。这意味着本周唯一的通胀读数不会出现任何变化。
技术分析
阻力位: 周二接近100.70的高点是自7月下旬以来的最高水平。其上方依次是101.00,然后是7月下旬略高于101.50的高点,也就是美元在7月底回落的水平。
支撑位: 100.50是第一道支撑,周五的上涨在此止步,周二的上涨则突破了该位。其下方是周二接近100.30的低点,也就是霍尔木兹报告引发的回落止步之处,然后是周五和周一接近100.20的低点。
偏向: 站上100.50维持看涨。首个目标是101.00,第二个目标是7月下旬略高于101.50的高点。日线随机相对强弱指标(Stoch RSI)这一动量指标接近75且正在上升,距离标志市场过热的80线仅一步之遥。若日线收盘跌破100.20,则看涨情景失效。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy