当前全球主要央行进入政策分化阶段,在油价扰动、通胀粘性、经济韧性三者之间艰难权衡。部分央行保留进一步加息选项,部分央行维持观望,市场持续博弈后续利率路径,美债收益率、全球汇市、大宗商品随之大幅波动。
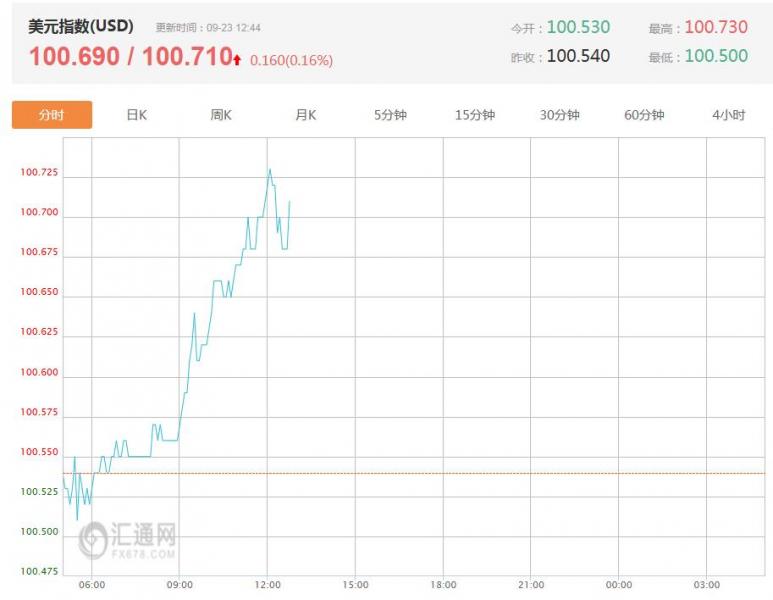
美联储官员近期持续释放偏鹰信号,理事Barr今晚将发表讲话,市场高度关注其对通胀与加息的态度。多位美联储官员表态,若通胀回落不及预期,不排除年内再度加息。纽约联储佩尔利提到,美联储流动性工具运行稳定,国库券购买并非固定路径,将依据市场流动性动态调整。当前市场定价美联储仍保留一次加息可能性,美国PMI数据将作为验证美国经济韧性的关键指标,直接影响美债利差预期,牵动美元、黄金与外汇市场。美联储政策逻辑核心是:不被单月通胀数据左右,紧盯中长期通胀趋势,只要通胀未能稳步回落至2%目标,就维持紧缩倾向。
欧洲央行管委会成员、德国央行行长内格尔近日发出警告,能源价格持续走高叠加新一轮工资谈判,可能催生第二轮通胀效应,央行不排除将利率推至限制性区间。但他同时强调,当前判断为时过早,政策依然保持数据依赖。欧元区经济基本面偏弱,内需疲软,制约欧央行持续收紧的空间,欧央行处于“通胀风险抬升、经济增长承压”的两难局面,后续加息节奏将高度绑定能源价格与薪资数据。
日本央行9月议息会议已经加息25bp至1.25%,是31年来最高利率水平。日本央行坚持渐进式加息路径,不会预设连续加息,核心锚定薪资与CPI。只有薪资持续上涨带动内生通胀,才会继续收紧;若日元快速无序贬值,日本财务省可动用外汇干预手段,但温和贬值环境下不会出手。市场普遍预期日本央行后续仍有小幅加息空间,但加息节奏远慢于美联储,美日利差持续维持高位,支撑USD/JPY在高位区间震荡。
澳洲联储助理主席亨特释放鹰派表态,担忧通胀长期居高不下并固化至市场定价,保留再次加息可能性。澳洲通胀回落偏慢,叠加铁矿石等大宗商品波动,RBA始终没有关闭加息大门。但澳洲就业市场逐步走弱,失业率上行,限制激进收紧空间,澳元行情持续在RBA加息预期、中国需求预期与美元强弱之间博弈。
加拿大央行维持利率2.25%不变,保持观望。当前加拿大整体CPI受汽油拉动抬升,但剔除能源后的核心通胀趋于可控。央行观察重点是油价上涨会不会传导至服务业,形成广泛通胀;一旦通胀扩散,才会重启加息。加拿大经济偏弱,就业放缓,因此短期加息门槛较高,美加利差是主导USD/CAD走势的核心因素。
瑞士央行将于9月24日召开利率决议,市场一致预期维持0%利率不变。瑞士通胀长期处于低位,远低于欧美,央行核心目标是防止瑞郎过快升值引发通缩,必要时会进行外汇干预,阻止瑞郎单边暴涨。瑞郎作为传统避险货币,行情在“低利率带来的套息交易压力”与“地缘风险带来的避险买盘”之间来回切换。
整体来看,全球央行的核心矛盾是能源价格带来的输入性通胀风险,以及紧缩政策对经济的冲击。美、欧、澳央行偏鹰,保留加息选项;日本缓慢渐进加息;瑞士、加拿大维持观望。不同央行政策节奏差异,催生全球利差分化,驱动外汇、贵金属与原油行情。后续重点跟踪各国通胀、就业数据,以及各国央行官员讲话,政策预期的变化会持续扰动全球大类资产价格。
(亚汇网编辑:冰凡)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
