亚盘市场行情
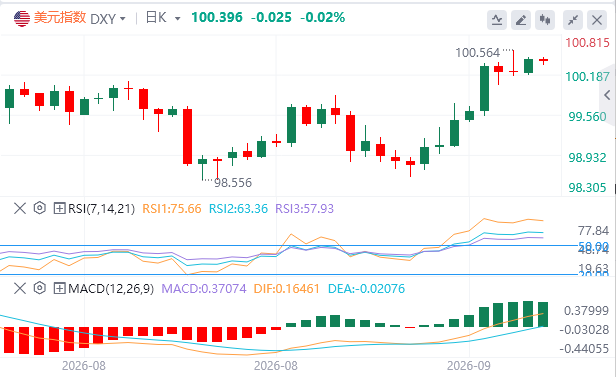
在金融市场等待美国总统唐纳德-特朗普与海湾国家领导人,尤其是伊朗领导人,就通过中东地区实现能源供应正常化的会晤结果之际,美国货币预计将继续观望。截至目前,美元报价100.39。
外汇市场基本面综述
美联储穆萨莱姆:可能还需要进一步加息以抑制通胀
美联储穆萨莱姆周一表示,由于需求强劲以及大宗商品价格冲击已超出石油领域,美联储可能需要进一步提高利率以降低通胀。他同时强调,美联储最好尽早采取行动,而非等待。
美联储—古尔斯比:若通胀不回落,需采取明确行动加息
美联储古尔斯比表示,他对通胀开始回落至2%目标水平的可能性持开放态度,如果有确凿证据表明通胀正在回落至2%,那么对降息没有异议;但如果通胀未能回落,则需要上调利率。
特朗普讲话汇总
1、正在与白俄罗斯洽谈钾肥交易。2、大量俄柴油炼油厂被炸毁,这场荒谬的俄乌冲突必须结束。
据路透社/益普索民意调查
特朗普的支持率降至32%,创下其政治生涯来的最低水平。
中东局势汇总
①据悉一艘驶入霍尔木兹海峡的油轮遭到一枚炮弹击中,两名船员受轻伤。 ②特朗普政府拟拨款50亿美元用于重建中东能源设施。 ③一伙武装分子关闭了利比亚沙拉拉原油管道上的7号阀门,导致油田产量急剧下降。 ④伊朗外长于北京时间22日凌晨抵达纽约,后续伊朗总统也将动身。 ⑤伊朗总统会见巴基斯坦内政部长,期待持续推动双边合作。 ⑥英国首相:已同意沙特方面的请求,进行有限时间的防御性空中加油。
机构观点汇总
摩根大通:预计美联储在12月二次加息,但油价很难在高位维持太久
我们认为,发达市场央行正迈向更同步的紧缩阶段。美联储上周实施自2023年以来首次加息,日本央行亦再度收紧政策,共同加入欧洲央行、澳洲联储、新西兰联储及挪威央行紧缩阵营。随着瑞典央行与英国央行预计今年晚些时候跟进,加拿大央行或成为唯一按兵不动的发达市场央行。议息会议后,沃什主席重申委员会致力于维持物价稳定与强化机构可信度,但未提供额外明确前瞻指引。点阵图中位数显示,年底前将再加息一次,2027年维持利率不变,2028年和2029年各降息25个基点,中性政策利率上调至3.25%。
基准情景下,我们预计美联储将在12月加息25个基点。若经济增长韧性与通胀粘性持续,风险偏向2027年初迎来第三次加息。我们认为,美联储此举是对2025年末为应对劳动力市场疲软所实施保险性降息的逆转。鉴于当前OIS远期市场定价较为合理,我们将年底2年期和10年期美债收益率目标分别上调至4.70%和5.05%。 原油方面,中东局势持续紧张推动布伦特原油升至100至110美元/桶,突破5月底以来75至100美元/桶运行区间。我们基准油价预测风险偏向上行,模型显示2026年12月价格可能较当前78美元/桶预测高出约7至8美元。然而我们认为,即使面临长期冲突情景,布伦特原油也难以持续高于100美元/桶。供应冲击将在很大程度上被战前盈余、增量供给及库存抵消,市场最终将通过更高成品油价格引发的价格敏感型需求破坏实现再平衡。
摩根士丹利:不应过度解读点阵图,9月加息的真实含义其实是...
持利率不变,但鉴于去通胀进程过于缓慢,叠加供应中断与地缘风险溢价推高能源价格,美联储最终选择采取行动。
在反应函数层面,尽管沃什主席此前倾向于将通胀归咎于资产负债表而非利率,但决策最终由委员会共同做出,传统利率工具依然占据主导。结合6月点阵图的紧缩倾向与7月会议上的三张加息反对票来看,9月加息不仅是沃什个人的决定,更是委员会多数成员既有共识的体现。对于点阵图,我们提醒投资者无需过度解读。点阵图更应被视为政策方向的信号,而非确定性的预测。鉴于明年拥有投票权的委员多数倾向于提高利率,若通胀未能充分改善,美联储仍愿意进一步收紧。展望未来,我们认为9月加息并非政策体制的根本性转变,而是当前框架下的微调修正,旨在促使通胀以更及时的方式回归目标。
高盛:全球大批央行启动加息,但我们的预期较市场偏鸽
我们观察到,过去三个月全球央行大多维持或上调政策利率。发达市场整体呈加息特征,GDP加权下83%的央行加息,且无一降息;新兴市场大多按兵不动,降息与加息央行占比分别为12%和8%。受此影响,全球金融条件指数收紧20个基点,发达市场与新兴市场分别收紧20个基点和24个基点。韩国、土耳其与澳大利亚收紧最显着,分别达168、53和39个基点;巴西、俄罗斯及瑞士则显着放松,分别达73、63和50个基点。
过去30天,我们上调多国利率预测。美国2026年底和2027年底利率各上调50个基点至4.125%和3.625%,终端利率上调25个基点至3.375%;英国2026年底和2027年底分别上调至4.0%和3.75%;欧元区增加12月25个基点加息,2026年底和终端利率分别升至2.75%和2.25%;澳大利亚与日本亦被上调,日本两年分别升至1.25%和1.75%。新兴市场方面,我们上调匈牙利和南非2026年底预测,下调以色列、哈萨克斯坦、印度尼西亚及巴西预测。
展望未来,我们预计未来四个季度全球GDP加权政策利率维持在3.4%附近,2027年第一季度前保持上升,此后在2027年后期转向放松。发达市场未来四季度平均加息14个基点,日本、欧元区、英国等加息影响将被美国、澳大利亚和挪威2027年后续降息部分抵消;新兴市场平均降息17个基点,主要由中东欧、中东与非洲及拉美降息潮驱动。整体而言,我们对2026年底政策利率预测相比当前市场定价仍相对偏鸽。
分析师David Kelly:核心PCE与CPI罕见倒挂或逐步修复,美联储或仅需再加息一次
美联储上周并无必要加息,但核心PCE与核心CPI的罕见倒挂值得关注。7月核心PCE同比约3.2%,核心CPI约2.4%,前者高出0.88个百分点,为40多年来最大正向差距;过去40年,核心PCE平均反而比核心CPI低约0.43个百分点。这一差距如何修复,将直接影响后续加息路径。如果CPI向上追赶PCE,市场计入的更多加息仍可能兑现;如果主要由PCE回落完成修复,美联储可能仅需在12月再加息一次。
当前差距更多源于统计结构和个别项目,而非基础通胀全面升温。住房在核心CPI中的权重远高于PCE,住房通胀回落因此对CPI拖累更大;软件价格暴涨则更多推高PCE。与此同时,金融服务在PCE中的权重明显更高,股市上涨推动该分项通胀超过14%,但美国经济分析局即将调整相关计算方法。汽车保险价格变化及两项指数权重差异,也显着扩大了过去一年多的PCE-CPI差距。
随着住房通胀继续降温、软件价格涨幅消退、金融服务统计调整以及汽车保险影响减弱,报告预计PCE-CPI差距将逐步收窄,且核心PCE回落速度可能快于核心CPI。因此,美联储未必需要兑现市场当前计入的完整加息周期。报告的基准判断是,美联储12月再加息25个基点后即可结束本轮紧缩,并在2027年将联邦基金利率维持在4.00%-4.25%。若这一判断成立,实际紧缩程度将低于当前市场定价,对风险资产整体偏利好。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy