昨日市场回顾
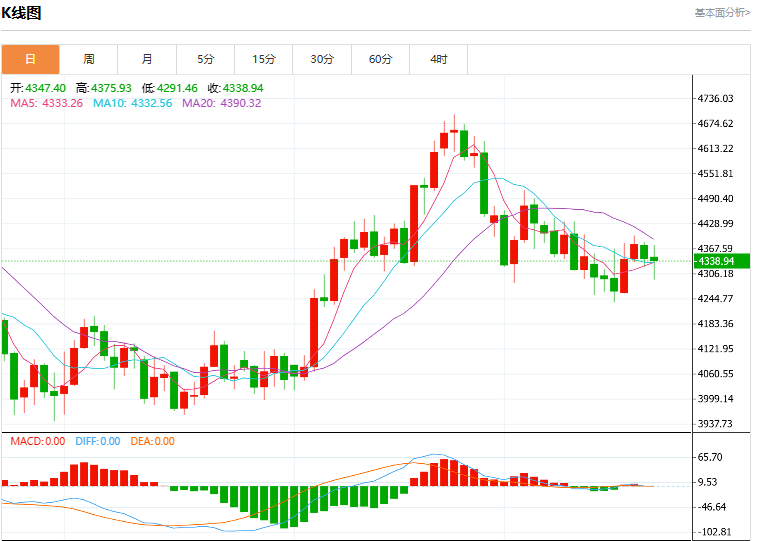
受美国与伊朗之间外交进展希望提振,这种贵金属小幅走高。 截至目前,黄金报价4349.39。
黄金市场基本面综述
特朗普推动柴油出口禁令
美国总统特朗普表示,鉴于伊朗和乌克兰冲突带来的压力导致柴油价格飙升,他已敦促其官员批准一项禁止柴油出口的禁令。
美国与丹麦及格陵兰岛签署安全协议
当地时间9月22日,美国与丹麦及其自治领地格陵兰岛签署一项安全协议。据悉,协议签署时总共有九份副本。每方有一份格陵兰语版、一份丹麦语版和一份英语版的协议。
特朗普称普京“愿意会面”,但不确定其是否会参加二十国集团峰会
美国总统特朗普:俄罗斯总统普京愿意会面以结束战争。
特朗普在联大发表讲话并与多国领导人分别举行双边会晤,还与中东国家进行了集体会议
美国总统特朗普在联合国大会讲话中表示,美国正与俄罗斯、乌克兰领导人保持密切合作,将比大家预期的更快结束乌克兰冲突。
中东局势汇总
①特朗普:美官员与伊朗进行三小时会晤,会谈富有成效,近期将再次安排会谈。相信中期选举后可达成协议。伊朗达成协议的势头很大。认为伊朗会做出一些好的事情。 ②伊朗方面确认与美方会晤,提出重开海峡的条件,包括解除海上封锁、解冻伊朗资产、结束所有战线战争。 ③据悉沙特重启东西向输油管道,将恢复从延布出口石油。 ④美媒:特朗普称若“条件合适”希望在纽约与伊朗官员会面。 ⑤亚洲炼油商获沙特非正式保证:很快可从延布港提油。
机构观点汇总
分析师Christian Borjon Valencia:金价短期仍难以获得明显上行动能?原因是...
美国国债收益率继续上行、美元走强,加之市场进一步计入美联储年底前加息预期,令黄金承压。
市场风险情绪有所改善。美国方面称,美伊代表团举行了较为积极的会谈,同时俄乌局势也出现新的外交表态。与此同时,本周以来能源价格有所回落,市场对美伊冲突缓和的预期升温,这也削弱了部分黄金避险需求。
不过,美联储政策仍是当前更直接的压力来源。上周美联储已经加息25个基点,此后多位官员继续释放鹰派信号。里士满联储主席Thomas Barkin表示,通胀压力需要时间才能缓解,不排除进一步加息以推动通胀回到2%目标;波士顿联储主席Susan Collins也支持此前加息,并警告未来通胀持续高于2%的风险有所上升。
利率市场目前仍预计美联储可能继续收紧。Prime Terminal数据显示,市场计入10月28日会议加息25个基点的概率约为53%,而12月加息概率则达到90%。美国10年期国债收益率升至约4.97%,美元指数同步上涨至100.59附近。尽管黄金通常具备通胀对冲属性,但在实际融资成本保持高位、美元走强的环境下,金价短期仍难以获得明显上行动能。
数据方面,美国ADP四周平均就业增幅升至2万人,高于此前的1.675万人。接下来市场将继续关注美国标普全球PMI指数、初请失业金人数、密歇根大学消费者信心以及更多美联储官员讲话,以判断年底前进一步加息的可能性。
全球投资研究主管Indrani De:高收益率压制黄金,但央行购金正在削弱传统利率逻辑
名义和实际收益率持续上升,传统上会提高持有无息黄金的机会成本,但当前黄金市场已经发生结构性变化,央行需求的重要性显着提升,使金价对实际利率的敏感度下降。她指出,全球央行在2000年至全球金融危机期间整体还是黄金净卖家,此后逐步转为净买家,而过去两三年的购金规模更是达到2010年至2021年平均水平的两倍以上。这一变化尤其重要,因为央行配置黄金时通常不会像私人投资者那样高度关注债券收益率带来的机会成本。随着越来越大一部分黄金需求来自对利率不敏感的官方部门,实际收益率上升与金价下跌之间的传统关系自然会减弱。这种变化也体现在全球储备资产结构上。按当前估值计算,全球央行持有的黄金价值已超过其美国国债持仓。同时,美元在全球外汇储备中的占比已从本世纪初略高于70%下降至目前约55%-57%。不过,这并不意味着各国央行正在简单“抛弃美元”。美元作为全球主导储备货币的地位仍缺乏同等规模的替代品,当前变化更应理解为在地缘政治和经济环境变化下的渐进式储备多元化。她预计,官方部门购金仍将是黄金市场的重要支撑。即便未来购金规模较过去几年极高水平有所回落,亚洲和拉丁美洲等地区央行仍存在广泛需求,而地缘政治不确定性短期内也难以明显消退。
与此同时,黄金需求来源正在进一步扩大。除央行外,零售投资者和黄金ETF需求也在恢复,使黄金买方结构更加多元。黄金仍具有通胀对冲、地缘政治避险以及应对货币贬值风险的作用,这些因素可以部分抵消高收益率带来的压力。De同时强调,判断高收益率对黄金的影响,关键还要看收益率为何上升。如果长期利率上行主要反映财政赤字扩大、债务压力加重以及“财政主导”风险,那么高收益率本身也可能成为黄金的利多信号,而不仅仅是提高持有黄金的机会成本。
此外,全球经济正在摆脱金融危机后廉价资本充裕的时代。人工智能、基础设施、制造业回流以及绿色能源转型,都在增加对资本的需求,也可能推动长期融资成本维持较高水平。更高融资成本同时会淘汰低效率企业,并可能改善整体生产率。
因此,当前环境已不能简单用“收益率升、黄金跌”的传统框架理解。央行购金、储备多元化、财政风险以及更广泛的投资需求,都在为黄金提供结构性支撑。与此同时,这种结构性变化并不仅限于黄金。铜同样受益于人工智能基础设施和能源转型需求,而挪威克朗、澳元、巴西雷亚尔和墨西哥比索等资源型货币的表现,也反映大宗商品在全球资产配置中的重要性正在上升。
富达投资:黄金定价逻辑已从实际利率转向流动性,公允价值约5000美元
富达投资全球宏观主管Jurrien Timmer表示,黄金的核心定价逻辑正在从实际利率转向全球流动性。根据其全球M2与黄金价格的回归模型,目前黄金的公允价值已经达到约5000美元/盎司。
Timmer指出,上周随着全球流动性环境开始恢复,黄金重新走强。从其模型来看,黄金过去主要受到实际利率影响,但这一关系自2022年前后开始发生明显变化,目前流动性已经成为更加重要的价格驱动因素。他认为,美国财政部近期扩大长期国债回购、增加短期国债发行后,美元走弱,黄金明显上涨,这反映市场正在重新关注财政主导以及美联储独立性受到影响的风险。
如果美国财政部希望通过扩大国债回购稳定长期收益率,未来可能需要进一步提高回购规模。在这种情况下,美联储最终可能需要配合类似“扭转操作”的政策,从而增加资产负债表和货币政策介入债券市场的可能性。在这种环境可能进一步强化市场对货币贬值的担忧。宽松财政政策如果同时叠加更宽松的货币环境,将对美元形成压力,并为黄金提供支撑。
因此,当前黄金已经不能简单按照“实际利率上升、金价下跌”的传统框架进行定价。随着全球流动性、财政扩张以及货币信誉风险的重要性上升,黄金的估值中枢也可能随之提高,其模型目前指向约5000美元/盎司的公允价值。
伯恩斯坦:去美元化仍有加速空间,央行会否对黄金进行更大规模加仓?
在中东局势与能源价格推动通胀抬升的背景下,美联储持续上调通胀预测,市场预期已由降息转向2027年加息两到三次。尽管美联储鹰派立场明确且实际利率走高,但我们在重新审视利率与国际现货黄金价格关系后,虽将2030年国际现货黄金价格目标下调至5600美元/盎司,仍强调国际现货黄金在实际利率缓慢上升阶段可实现上涨。近期国际现货黄金对美联储加息展现出超预期抗跌性,ETF持仓在实际利率上升背景下依然企稳甚至增加,打破了传统负相关关系。中长期来看,全球主要央行去美元化的资产配置需求并未改变,包括中国、日本和沙特在内的多个外汇储备大国,其国际现货黄金持仓占比仍不足10%,后续累积空间充足。展望未来,若央行购金节奏放缓、持续高通胀引发更激进加息,或政局演变导致地缘政治避险需求回落,可能对国际现货黄金构成短期压制。但总体而言,在美联储加息周期下,国际现货黄金依然具备极强韧性。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy