上个交易日回顾
A股三大指数集体下跌,截至收盘,上证指数跌0.39%,深证成指跌0.64%,创业板指跌0.6%,北证50涨2.6%,科创50指数跌0.25%。全市场成交额17831亿元,较上日缩量3705亿元,全市场超3500只个股下跌。板块题材上,PET铜箔、非金属材料、玻璃基板、培育钻石、生物制品板块涨幅居前;煤炭开采加工、AI视频、影视院线、文化传媒、油气开采及服务板块跌幅居前。
今日盘前重要公司新闻
1、中国人民银行将于9月28日至10月8日开展隔夜逆回购操作,采用固定利率、数量招标方式,每日操作量不超过10000亿元;9月24日还将以固定数量、利率招标、多重价位中标方式开展8000亿元、期限1年的MLF操作,以保持银行体系流动性充裕。
2、9月22日ETF资金整体净流入75.21亿元,其中股票型ETF净流入28.04亿元、宽基型ETF净流入25.55亿元。净流入排名前三的产品分别为嘉实中证AAA科技创新公司债ETF、华夏上证科创板半导体材料设备主题ETF和易方达中证AAA科技创新公司债ETF,净流入分别为32.92亿元、16.20亿元和12.51亿元。
3、“十五五”时期,我国将适度超前、系统推进新一代通信网建设,推动宽带网络向双万兆演进,推进低轨卫星互联网系统建设,优化国际海陆网络布局,并扩容提质算力设施、强化算网协同,支撑一体化算力网建设。
4、CRO概念板块再度走强,义翘神州、奥浦迈、益诺思涨超10%,奥翔药业、美迪西、金凯生科、皓元医药、百奥赛图等跟涨;生物医药ETF天弘和汇添富分别上涨0.99%和1.06%。
5、文化传媒板块局部高开,新华传媒、天威视讯涨停,新华文轩高开9.75%,引力传媒、智度股份、值得买等跟涨。
机构策略分析
中信证券研报称,AI算力正式迈入“全液冷”时代,液冷由“可选配置”升级为“刚性基建”。以英伟达Rubin为首,谷歌TPU v7/v8、AMD Helios、字节AI Rack 3.0等主流平台集体从“高比例液冷/风液混合”切换至100%全液冷、零风扇架构;叠加海外本土产能紧张、国内厂商出海放量与国家标准集中落地,2026年有望成为液冷产业链订单—业绩集中兑现的转折之年。
中金公司研报认为,DeepSeek V4.1 Flash的核心意义是通过架构和推理系统优化,以更低的计算、存储和访存成本,实现更高的任务完成效率与单位GPU产出。以V4.1 Flash的优化逻辑推演,原本需在NVIDIA Blackwell系列64卡系统承载的10T模型,有望在64卡Hopper系列系统完成部署,即2026年至2027年主流性能的国产算力芯片有望支持国产模型向10T-20T参数量平台持续扩张,国产算力需求的逻辑闭环再一次被印证。
华泰证券通过复盘六家玻纤及制品一体化上市企业的2026年半年报及过去十年财务情况,总结认为当前国内玻纤行业发展存在三个重要趋势:1.电子布正成为推动玻纤行业分化的重要因素,且电子领域应用的景气度有望延续;2.随着织布机和纱端新产能陆续落地,特种电子布正进入加速放量期;3.电子纱及电子布进口均价持续攀升,特种电子布国产替代有望快速提升。展望2026年下半年,建议关注两条主线:1.普通电子布的供给约束将由布(织布机)向纱(窑炉+漏板)端转换,重视纱+布一体化;2.继续看好二代低介电(Low-DK2)和Low-CTE等特种电子布的量价齐升。
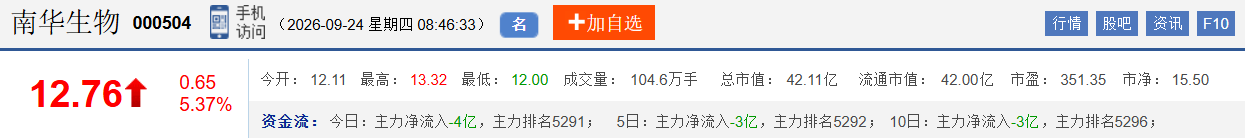
今日金股推荐
(亚汇网编辑:章天)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号



请扫码或添加微信: Hollowandy
