昨日行情
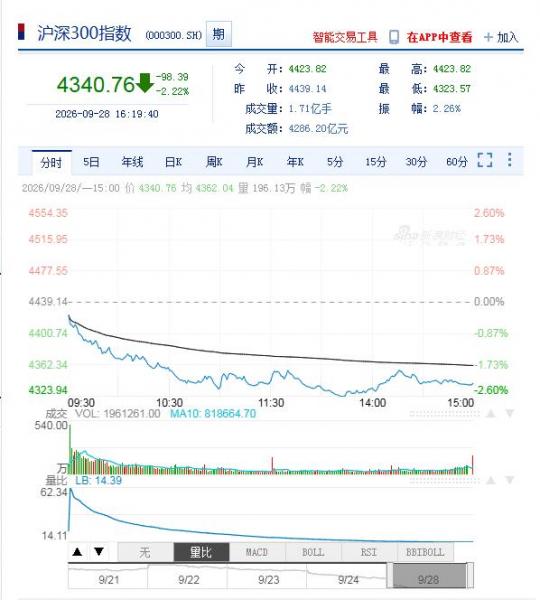
昨日,市场全天调整。沪深两市成交额1.7万亿。盘面上,汽车整车、玻璃基板、分散染料、网络安全、房地产等板块表现活跃。下跌方面,高位人气股大面积跳水,贵金属概念走弱。截至收盘,沪指跌1.67%,深成指跌3.44%,创业板指跌4.53%。
十大劵商
中信证券
当前市场核心矛盾是外部高美债收益率压制成长股估值,国内稳增长政策托底经济,市场处于震荡筑底阶段,三季报是年内重要的业绩验证窗口。指数层面短期难走出单边大涨行情,更适合区间交易,不要盲目追高题材。配置上推荐杠铃策略,一方面布局AI算力、光模块、PCB等业绩兑现的科技硬件,另一方面以高股息资产作为底仓,同时关注创新药出海、能化板块机会。地产链以政策预期博弈为主,需要等待细则落地,不宜重仓博弈。临近长假,外部不确定性增加,建议适度降低纯高波动题材仓位,保留核心优质标的。
中金公司
市场当前最大难题是成长板块估值受海外利率约束,消费板块基本面修复节奏不及预期,行情呈现极致分化。四季度需要重点跟踪美联储政策、国际油价、国内财政发力以及地产政策落地四大变量。AI赛道具备长期成长胜率,但当前部分细分交易拥挤,波动风险加大;消费板块赔率较高,但需要等待消费数据验证。推荐配置能源、交通运输、医药、原材料等板块,半导体可以逢低布局但不追涨。整体判断,A股长期估值处于历史低位,具备中长期配置价值,但短期受外部扰动,震荡格局延续。
华泰证券
A股处于震荡再平衡阶段,前期回调已经释放部分估值风险,节前回撤后,节后修复概率有所提升,但假期海外数据密集发布,风险不可忽视。配置上优先选择盈利确定性高、估值充分消化的赛道。科技硬件中光通信、PCB盈利能见度较高,经过前期估值压缩,具备逢低布局价值;化工、造纸等供需改善板块可以关注;高股息银行、公用事业继续作为底仓对冲外部波动。操作层面,节前建议压缩纯题材炒作仓位,保留基本面扎实的核心仓位,均衡布局,不要单边重仓成长或者防御板块。
国泰君安证券
市场空头力量经过持续调整后逐步衰竭,A股已经具备技术性反弹基础,叠加国内稳增长政策预期升温,市场可以采取“防守反击”思路。短期指数大幅下探空间有限,但向上突破同样缺少增量资金驱动,行情以结构性轮动为主。外部风险集中在美债收益率上行、中东地缘冲突推升油价,会阶段性压制风险偏好。板块方面,重点关注国产替代、高端制造出海;高股息红利资产适合底仓配置;地产链等待政策落地后的基本面验证,博弈需要控制仓位。
银河证券
短期市场受长假资金避险、美债收益率双重压制,资金观望情绪浓厚,成交维持偏弱。节后资金回流有望改善市场活跃度,但海外扰动因素较多,行情大概率延续结构性轮动。10月将进入三季报集中披露窗口,业绩将成为板块分化的核心标尺。政策端逆周期调节持续发力,重点关注地产配套政策落地。外部层面,美债高位持续压制高估值成长股,油价波动会放大全球通胀预期。配置方向:高股息防御资产打底,叠加国产算力、半导体设备等科技主线,逢低布局,不建议节前大举加仓。
中信建投证券
外部流动性收紧的约束短期难以解除,美债收益率高位会持续压制A股成长股估值,通过汇率、北向资金、风险偏好三条路径带来扰动。投资上坚持均衡灵活的攻守配置。AI产业链仍是中期核心主线,一旦外部压力缓和,科技板块有望迎来补涨;同时搭配低估值高股息、大金融作为底仓对冲风险。工业企业盈利结构持续分化,新动能产业利润增速亮眼,电子、高技术制造业利润持续高增,可重点挖掘盈利兑现的细分标的,纯概念题材需要规避。
东吴证券
AI产业长期景气逻辑没有证伪,短期回调属于估值消化,并非趋势反转。当前市场缺乏全面牛市基础,行情回归基本面,业绩验证是筛选标的核心标准。除AI算力产业链外,创新药出海、储能、炼化等细分赛道预期边际改善,具备结构性机会。高股息资产在利率高位环境下具备持续配置价值,适合稳健型资金。临近国庆,外部消息不确定性高,不建议重仓博弈单边行情,回调之后分批布局优质成长标的,规避没有业绩支撑的高位题材股。
招商证券
从历史日历效应来看,临近十一假期,市场风格天然偏向防御,资金倾向兑现收益、降低仓位。当前北向资金受美元和美债波动影响,进出节奏波动加大,若晚间美国JOLTs就业数据超预期走强,北向资金流出压力会继续抬升。市场主线将从纯粹主题炒作,转向业绩验证。配置上,红利资产作为底仓,同时关注具备出口竞争力的高端制造、创新药;科技板块等待外部流动性预期缓和后再加大仓位。整体看,市场震荡为主,不要过度博弈短期指数行情,聚焦个股基本面。
国信证券
当前市场处于多空博弈的关键窗口期,外部宏观变量扰动频繁,指数大概率维持箱体震荡,短期变盘需要强催化。国内政策托底信号明确,但政策传导到企业盈利尚需时间,大盘全面走强条件尚不具备。板块机会集中在两类:一是现金流稳定、分红稳定的高股息防御板块;二是产业趋势向上、订单持续落地的科技细分赛道。操作策略上,节前降低整体仓位,规避高位题材股,等待长假期间海外数据落地、不确定性释放之后,再做进一步加仓。
中泰证券
基准判断为可以考虑持股过节,但组合结构需要做好对冲。短期市场定价主要受中东地缘冲突、长假资金避险、美债收益率共同影响。成交量处于相对低位,长期资金逢低吸纳。A股科创行情滞后于海外,但AI产业上行周期逻辑不变,半导体设备、存储、算力硬件具备中长期机会。组合建议采用“科技进攻+能源安全对冲”的结构,科创50、国产算力为进攻方向,油运、化工等能源相关资产对冲地缘与油价风险,均衡配置,做好风控。
(亚汇网编辑:章天)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜
关注亚汇微信公众号



请扫码或添加微信: Hollowandy
