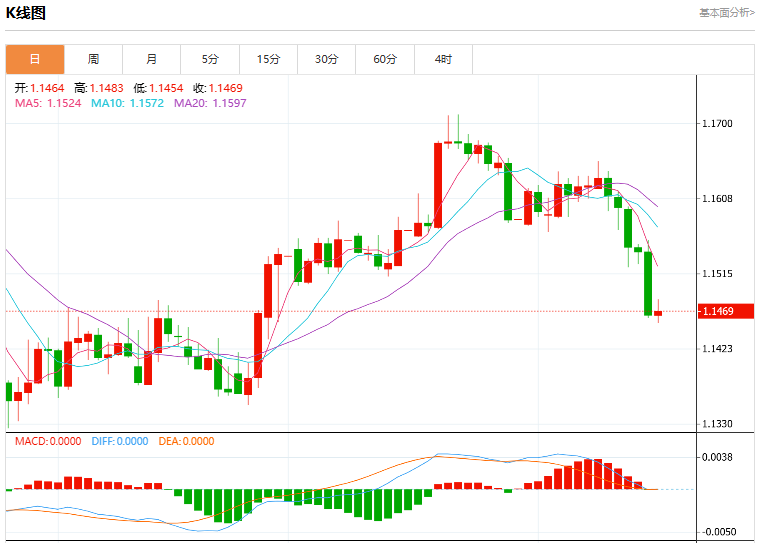
本周欧元兑美元整体走弱。周初汇价在1.1560-1.1580附近徘徊,市场还在消化欧洲央行9月10日加息25个基点的事实;真正的转折发生在周三(9月16日)美联储决议后。美联储以12:0一致通过加息25个基点,将联邦基金利率区间上调至3.75%-4.00%,为2023年7月以来首次加息,新任主席凯文·沃什在发布会上强调“通胀太高太久、价格稳定是首要职责”,点阵图显示18名官员中16人预计年内至少再加一次。
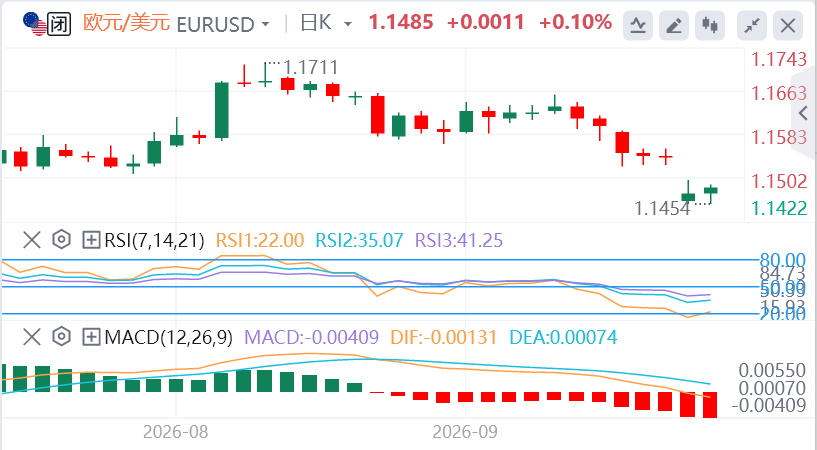
美元指数随即突破100大关,一度升至100.50附近;EUR/USD跌破1.1500心理位,周五收于1.1486?附近,全周跌约1%,逼近七周低点。欧元的问题不在于欧洲央行不加息,而在于:欧央行加息已被充分计价,而美联储的“重新紧缩”才刚刚被市场重定价。
基本面分析:欧美利差重新向美元倾斜
美国:沃什时代开启,紧缩路径后移为“更高更久”
美国8月零售销售环比1.2%、首申降至19.6万,经济与就业仍具韧性。美联储加息本身不算意外,但声明删除“供给/能源冲击解释通胀”的措辞、沃什拒绝提供前瞻指引、点阵图中值把2026年底政策利率抬到4.1%,让市场意识到美国利率顶部可能继续上移。2年期美债收益率冲到4.71%,10年期逼近5.00%,实际利率上行直接抬高美元资产吸引力。
欧元区:加了息,但“能源进口国”原罪仍在
欧洲央行9月10日已将存款便利利率升至2.50%,并警告中东冲突会令通胀在目标上方停留更久;最新预测显示欧元区2026年GDP增速0.9%、通胀3.0%,2027年通胀预期上修至2.5%。也就是说,欧洲是“通胀高、增长弱、能源依赖外需”的典型滞胀结构。欧央行敢加,但不敢像美联储那样把终端利率不断上修——政策利差(美3.75-4.00%vs欧2.50%)和增长质量差异,共同压低欧元。
市场消息分析:油价、地缘与“央行周”共振
原油百元关口,欧元是净输家
周初沙特东西管道遇袭、霍尔木兹海峡仍处封锁状态,Brent一度摸高108美元,WTI在100美元上方拉锯;后半周沙特称可恢复部分管道运力,油价回落至103美元附近。对欧元来说,高油价=进口成本上升、贸易条件恶化、通胀预期固化,却无法通过经济强增长来消化,于是“油价涨→欧股跌(DAX、CAC走弱)→欧元跌”的链条被激活。
央行周定胜负
本周是“美联储+英国央行+日本央行”三央并行:美联储最鹰,英央行6:3按兵不动,日银虽加息但指引不够硬。结果美元全面占优,欧元作为DXY中权重近58%的货币,被动承担美元反弹的主要卖压。特朗普喊“降息到1%以下”被市场视为政治噪音,沃什的“不设前瞻、盯住通胀”反而成了美元多头的安全垫。
技术面:1.1500失守,下方看1.1420/1.1325
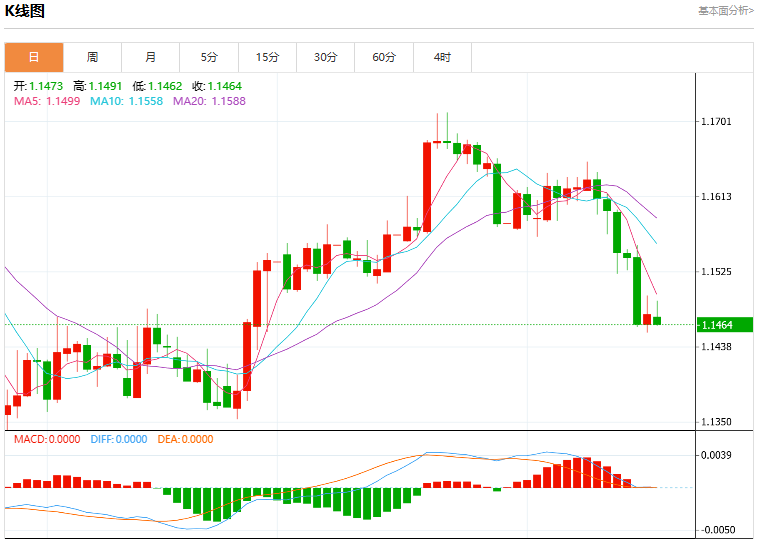
日线看,EUR/USD已跌破9月盘整区下沿1.1523与1.1480,价格位于200日均线(约1.1630)下方,RSI在46-48附近,未超卖但动能明确偏空。
阻力:1.1500(心理位)→1.1560(周初盘整区)→1.1600/1.1630(200日MA)
支撑:1.1455(本周低点区)→1.1420→1.1325-1.1350(七周/数月区间下沿)
只要汇价稳在1.1560下方,卖方就掌握主动权;只有重新站上1.1600,才能说明市场把“欧央行进一步加息”重新计价为欧元利好,而非仅计价“美元太强”。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy