9月30日,美元指数周三欧洲早盘时段目前交投于101.40附近。受美国加息押注升温支撑,美元指数走强,并有望录得14个月来对其的最大月度涨幅。
基本面分析
市场对美联储(Fed)进一步加息的预期升温,以及美国国债收益率上升,推动美元兑其竞争货币走强。芝加哥联储主席奥斯坦-古尔斯比周二表示,通胀持续高于美联储目标代表着一种危险局面,可能需要采取政策行动。与此同时,美联储理事迈克尔-巴尔警告称,可能还需要进一步加息以抑制通胀。
纽约联储主席约翰-威廉姆斯表示,今年再加息一次可能是合适的,有助于遏制通胀,但他补充称,在央行本月决定加息后,并不急于采取行动。
根据CME的FedWatch工具,市场目前认为美联储10月加息的概率为47.1%,12月加息的概率为92.5%。
美国ADP就业数据和个人消费支出(PCE)物价指数报告将于周三晚些时候成为焦点。美国更强劲的就业数据或更热的通胀迹象可能在短期内提振美元指数。
市场注意力将于周五转向美国9月就业数据。预计美国经济9月新增9万个就业岗位,而失业率预计将在同一时期维持在4.1%不变。
随着美联储收紧风险上升,市场焦点转向美国劳动力数据
华侨银行(OCBC)分析师将本周的美国劳动力市场报告标记为“关键事件风险”,并指出彭博一致预期为“9月非农就业人数将增加9万人,低于8月的16.2万人,而失业率预计将维持在4.1%不变”。他们指出,尽管美联储主席凯文-沃什强调“初请失业金人数四周均值是衡量劳动力市场状况的及时指标”,但非农就业人数仍是“市场衡量劳动力市场健康状况的首选指标”。
OCBC指出,“近期初请失业金数据继续呈下降趋势,表明劳动力市场状况仍然稳健。”在他们看来,“非农就业数据意外向上的风险似乎正在上升”,而“一份强于预期的就业报告很可能会强化市场对美联储进一步收紧政策的预期,令美国国债收益率维持高位,并为美元提供额外支撑。”
巴尔表示,随着通胀风险上升,需要进一步收紧美联储政策
巴尔的讲话在FXS Speechtracker上得分为7/10,仅略高于6.9/10的历史平均水平,表明语气略偏鹰派,但总体与既定基线大体一致。讲话强调GDP增长较2%的增速“略有回升”,同时劳动力市场稳健、AI驱动的中期生产率前景乐观,但这些都被通胀风险上升以及美联储已被“偏离轨道”脱离2%目标的警告所掩盖,而且目前还看不到明确回归的趋势。明确呼吁政策需要“重新校准”且可能还需进一步调整,强化了进一步收紧的倾向,尽管AI被描述为未来增长驱动力和短期劳动力市场扰动来源。
FXS美联储情绪指数下跌0.51点至146.01,表明在讲话后市场对鹰派立场的感知略有回落。尽管有所下降,该指数仍稳居鹰派区间,远高于中性100这一水平,凸显出相较于历史基线,市场仍认为美联储倾向于进一步收紧,尽管语气边际上略有缓和。
技术分析
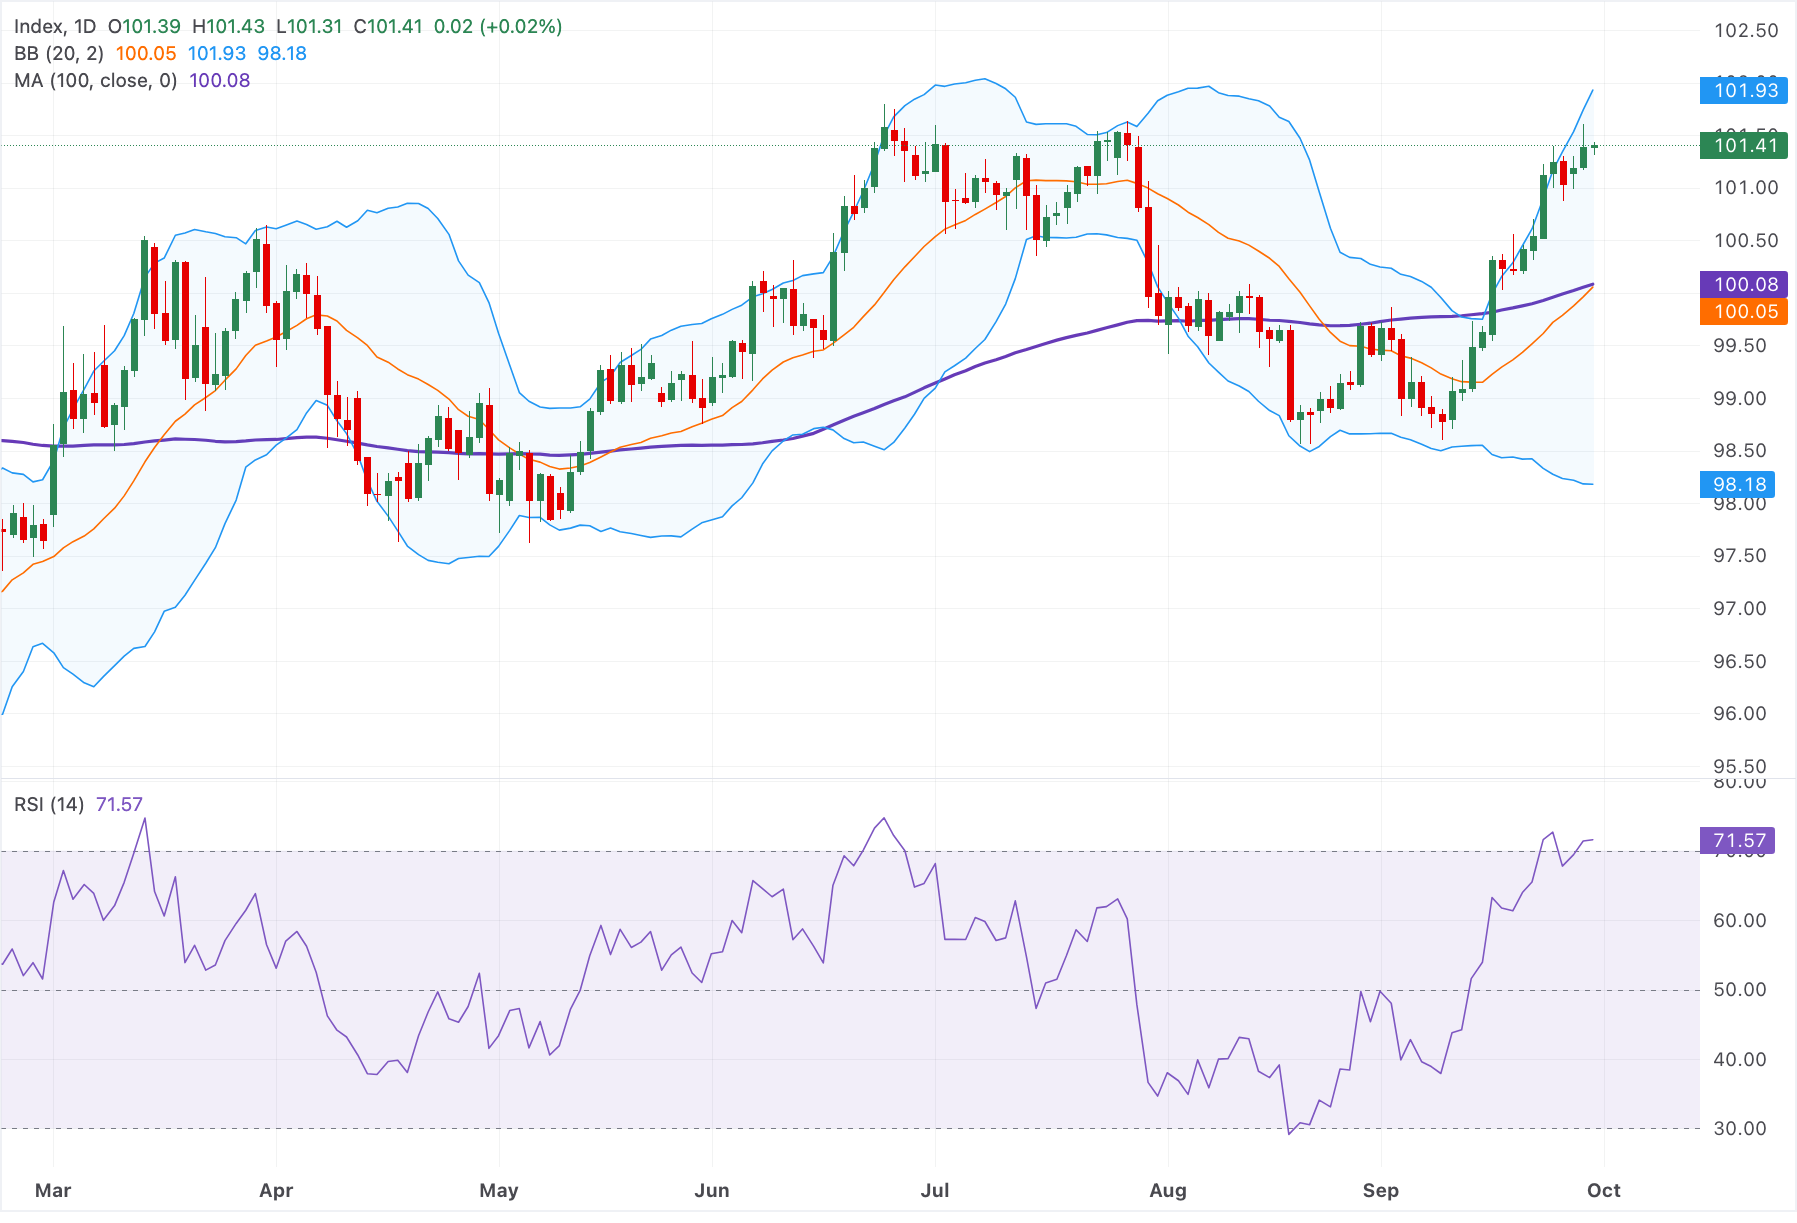
在日线图上,美元指数现货维持看涨的短期基调,因为价格仍站在100日简单移动平均线(SMA)和布林带中轨上方。该指数正逼近近期区间的上半部分,而14日相对强弱指数(RSI)位于71.57,显示超买状况,表明上行动能强劲,但也越来越延伸。
上行方面,直接阻力与布林带上轨一致,位于101.95附近,多头尝试可能开始在此遭遇获利了结。下行方面,初步支撑位于100.10的100日SMA,随后是100.05的布林带中轨;若进一步回撤,则下方接近98.20的布林带下轨区域将成为更远的需求区。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy