9月25日周五,多名美联储FOMC委员发表公开讲话,整体基调维持偏鹰,内部观点存在小幅分歧。多数官员认为美国通胀仍存在上行风险,服务业通胀粘性尚未完全消除,年内仍保留一次加息的可能性;同时强调货币政策需要保持“更高利率维持更久”,将持续依靠经济数据决定后续政策路径。受官员讲话影响,市场上调10月议息会议加息概率,美债收益率高位震荡,美元指数维持偏强,贵金属、原油等大宗商品承压。
官员讲话要点
1、纽约联储主席威廉姆斯(FOMC投票委员)
威廉姆斯在公开活动中表示,不能忽视持续的供应冲击对通胀带来的扰动,能源价格反弹、地缘风险都可能推高物价。他指出,当前美国经济韧性较强,劳动力市场保持稳健,年底前再次加息是合理的选项。货币政策不预设路径,将持续跟踪通胀、就业数据变化。只有确认通胀持续向2%目标回落,才会考虑转向降息。
2、克利夫兰联储主席哈玛克(FOMC投票委员)
哈玛克表态偏鹰,强调当前通胀风险整体偏向上行。她提到,油价、地缘冲突、关税等供给冲击会给通胀带来反弹压力,叠加AI资本开支带动需求,会拉长通胀回落周期。如果过早放松货币政策,前期抗通胀成果可能出现倒退,美联储必须保持政策定力,不急于降息。
3、费城联储主席保尔森(FOMC投票委员)
保尔森观点相对温和,属于偏鹰中的鸽派。她认可核心通胀依旧顽固,但同时提示,若后续通胀持续回落,美联储未来仅需要进行“温和”的利率调整。她不主张立刻进行额外加息,主张保持观望,等待更多通胀数据验证趋势,强调政策灵活性。
市场解读与后市影响
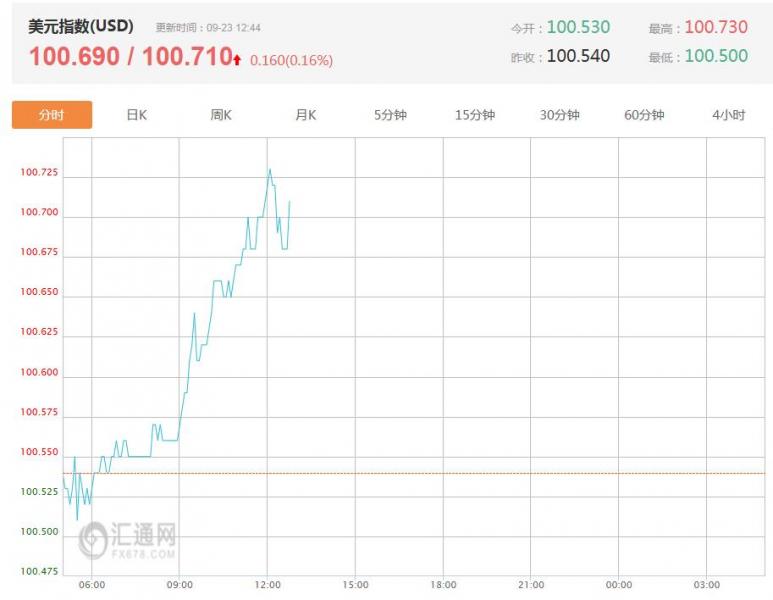
本次官员集体讲话,再次强化市场“高利率维持更长时间”的预期。官员普遍把能源价格、地缘冲突列为通胀潜在上行风险,这也使得原油等大宗商品的波动会间接影响美联储政策判断。从市场定价来看,CME美联储观察工具显示10月加息概率进一步走高,美元和美债收益率获得支撑,压制黄金、白银等无息资产。
当前美联储官员已经形成共识:降息还为时过早,所有政策选择都取决于即将公布的美国核心PCE通胀数据。若PCE通胀高于预期,市场会进一步计价年内加息,利好美元;如果通胀明显降温,加息预期会快速降温,美元承压,贵金属迎来修复机会。
(亚汇网编辑:章天)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
