全球市场综述
1、欧美市场行情
美股三大股指期货齐跌,道指期货跌0.42%,标普500指数期货跌0.63%,纳指期货跌1.08%。德国DAX指数跌0.36%,英国富时100指数涨0.04%,法国CAC40指数跌0.31%,欧洲斯托克50指数跌0.23%。
2、市场消息面解读
全球债市普现抛售,多国央行释放加息信号
⑴英国央行副行长伦巴德利警示,若能源价格持续高位,英国加息可能性不断上升。中东冲突带来的能源冲击或将在未来数月推高国内通胀,油价高企的时间越久,越容易传导至薪资与物价。⑵美国30年期国债收益率升至22年新高,报5.46%;美债抛售浪潮向外扩散,英国、日本长端国债收益率同步走高,全球融资成本抬升。⑶挪威央行宣布加息25个基点,政策利率上调至4.5%,以此抑制通胀;瑞士央行维持基准利率不变,继续保持全球较低利率水平。⑷英国大型房企Vistry半年亏损大幅扩大,计提资产减值后税前亏损652亿英镑,公司计划收缩英格兰东南部私宅销售业务、削减岗位,全年盈利预期下调。⑸智库分析显示英国房产税体系存在区域失衡问题,伦敦居民房产税缴纳偏少,英格兰东北部家庭税负偏高;欧洲复兴开发银行下调新兴市场增长预期至2.4%,高油价与融资压力拖累经济。
中期选举成AI行情关键风险:民主党若拿下国会,AI股或面临调查与监管压力
(1)美国中期选举正成为AI交易行情高涨之际股市面临的一个关键担忧来源。(2)过去几周民调和预测市场结果明显偏向民主党,目前越来越显示民主党有可能重新控制国会至少一个议院。(3)华尔街策略师指出,若出现这种结果,可能给受益于AI热潮的股票带来压力;这些股票往往估值高企、容错空间极小,而未来的调查、听证会甚至更严格监管措施都可能构成利空。(4)扎克斯投资首席市场策略师Brian Mulberry表示,如果民主党在11月选举中表现强劲,针对AI安全问题的听证会可能会在数量和声势上都有所增加;来自华盛顿的消息可能引发交易员对国会行动的担忧,从而导致AI相关板块出现波动。(5)沃尔夫研究公司策略师Tobin Marcus预计,民主党可能成立“AI特别委员会”,对行业高管进行质询,并可能发出传票。
债券收益率攀升,股市承压风险加剧
⑴有观点认为,若债券市场延续当前走势,股票市场可能面临显著下行压力。⑵美国国债近期遭遇抛售,10年期收益率一度升至5%以上,为2007年以来高位,30年期和2年期收益率也同步走高。⑶这一轮债券抛售已持续数月,长期借贷成本正进入全球金融危机以来较少见到的区间。⑷通胀担忧、政府借贷需求、油价上涨以及市场对美联储进一步加息的预期,共同推动了债券收益率上行。⑸债券市场规模庞大,其收益率影响着房贷、企业借贷、私募股权融资以及政府债务成本,进而决定投资者愿意为未来企业盈利支付的价格。⑹随着长期利率继续走高,股票估值所用的贴现率上升,未来盈利的现值下降,同时房贷、企业借贷和消费者信贷成本均会增加。⑺债券收益率上升也使其相对于股票更具吸引力,可能促使资金从股市流向债市。⑻当前美国联邦债务规模庞大,财政赤字和净利息支出预计将继续攀升,债务再融资成本不断上升。⑼华尔街方面,融资交易规模处于高位,杠杆在股市上涨时放大收益,但下跌时可能引发强制卖出,加剧市场波动。⑽过去15年市场习惯了低利率和充裕流动性,但若这一环境不再持续,过度杠杆和债务的后果可能集中显现。⑾私募信贷、消费者债务以及人工智能基础设施融资等领域已出现压力迹象,而市场估值仍处于较高水平。⑿若债券收益率持续攀升,市场可能面临较大调整压力,但若通胀回落、增长放缓推动长期收益率回调,压力则可能缓解。
俄罗斯启动“东方石油”项目商业原油出口,初期规模远低于目标
(1)俄罗斯已开始从俄罗斯石油公司的“东方石油”(Vostok Oil)项目进行商业原油出口。(2)该项目是俄罗斯在北极地区开发的大型石油项目,莫斯科希望借此扭转多年延误与制裁带来的局面,提升原油产量。(3)此前,美国页岩油繁荣推动美国超过俄罗斯,成为全球最大原油生产国;俄罗斯当前正寻求新的产量增长来源。(4)该项目此前曾被宣传为具备日产200万桶原油的能力,约占全球石油供应量的2%。(5)目前,该项目出口规模仍远低于上述目标;两名行业消息人士预计,今年出口量平均约为日均15万桶,且大部分供应来自俄罗斯石油公司成熟的万科尔(Vankor)油田。
周三债市遭遇抛售,美债、市政债收益率大幅上行
⑴周三全球债市出现抛售行情,市政债全曲线走弱,短端跌幅最为突出;美债各期限收益率普遍上行9?15个基点,5年期美债收益率短暂突破5%,创下2007年以来新高,股市同步收跌。⑵美国PMI初值显示商业活动全面回暖,再度点燃通胀担忧,叠加油价再度上行,强化“高利率维持更久”的市场预期,债价快速重估并跌破关键技术位。⑶市政债基金当周录得22.76亿美元资金净流出,为2025年10月末以来最大规模赎回,不只是税务调仓季节性因素;ETF则延续资金流入态势。⑷一级市场方面,摩根士丹利承销德州水开发局8.94亿美元收益债券,富国银行承销芝加哥奥黑尔机场5.19亿美元机场收益债,加州公共工程局通过竞标发行3.58亿美元租赁收益置换债券。⑸长端品种出现非传统买家逢低吸纳,不过传统资金与另类资金行为分化,市场仍在寻找企稳支撑。交易商表示本轮估值调整速度超出多数市场参与者预期。
澳大利亚因柴油进口依赖度全球最高而面临独特冲击
⑴有观点指出,鉴于澳大利亚对进口成品油的依赖,该国在柴油价格冲击中处于独特暴露位置,其进口规模按绝对量计为全球最高,而非按占GDP比重或人均计算。⑵这一局面出现之际,其他国家已缩减进口,而澳大利亚的进口则有所加速,部分原因在于炼厂关闭。
策略师警示美股定价过度乐观,标普500明年或大跌近两成
⑴Clocktower首席宏观策略师预计2027年标普500指数或下探至6300点,较当前水平回撤接近20%,普通熊市情景已成为基准预判,该悲观情景发生概率约五成。⑵行情驱动逻辑类似2022年:能源冲击、估值偏高、全球央行持续收紧,叠加财政拖累;企业盈利放缓、美元走弱,资金或涌入黄金,金价有望冲击6000美元/盎司。⑶当前美股处于“完美预期”定价,存在滞胀、流动性收紧、实际收入承压等风险,AI板块一旦增长放缓,将放大市场重估压力。美债利息支出占GDP比重创下3.15%的纪录,持续加息会抬升偿债成本与长端收益率。⑷策略师认为当前盈利预期存在泡沫,远期市盈率或将压缩至15倍;权益风险溢价维持低位,市场低估能源冲击与高利率的长期影响,AI资本开支背后潜藏信贷隐患。⑸其他利空因素包括海外投资者减持美股、企业股票回购规模缩减;同时市场对AI前景预期分歧极大,技术进展不及预期或监管变化均会扰动估值。
阿根廷政府计划节前加码财政削减,力争实现预算盈余目标
⑴阿根廷米莱政府计划从当下至年末假期前进一步压缩财政开支。受经济低迷拖累财政收入下滑,多家咨询机构判断,后续仍需落实新一轮支出调整,维持基本平衡并保障债务利息兑付。⑵2026年预算案将基本财政盈余目标下调至GDP的1.3%,低于此前与IMF商定的1.4%,远低于最初2.2%的预期。今年前8个月已完成0.4个百分点的支出缩减,9至12月还需再削减0.3个百分点。⑶财政收入端承压明显,增值税、社保缴费与出口税同比实际回落;支出层面,社会福利、省级转移支付有所压缩,但能源补贴与高校经费出现增长。⑷当前正与IMF代表团开展谈判,IMF不计入私有化这类一次性收益,因此财政达标难度更高。政府依靠可资本化债券的会计处理缓解付息压力,实际付息水平处于三十年低位。⑸2027财年预算预期税收收入抬升,同时继续压缩资本开支;不过部分福利削减方案遭遇国会阻力。持续紧缩政策压制信贷与消费,经济停滞叠加民生调整,社会承受力将面临考验。
挪威央行加息25个基点,释放后续潜在加息信号
⑴挪威央行货币政策与金融稳定委员会周四宣布上调政策利率25个基点,由4.25%升至4.50%,该行今年5月也曾实施25个基点加息。⑵央行行长表示,政策利率或将在高位维持一段时间;若通胀前景恶化,委员会准备再度加息,力争在合理周期内将通胀回落至2%目标水平。⑶当前挪威整体通胀显著高于目标,但核心通胀水平低于6月预期,中长期通胀前景没有发生明显变动。⑷近年企业成本快速抬升,或将持续支撑通胀。若高通胀长期延续,居民与企业形成高通胀预期,物价压力将更顽固,治理难度随之加大。⑸央行称不会过度收紧经济,但为推动通胀回归目标,需要维持偏紧缩的货币政策立场。
美国能源部投入资金改造老旧电网,应对AI带来用电激增
⑴美国能源部拟投入18.5亿美元资金升级老旧电网,资金将投向分布在26个州的31个项目,新增供电容量22吉瓦,可满足1550万户家庭用电需求。⑵项目借助传感器等技术,实时监测气象、疏导线路过载电力,对2360公里输电线路进行硬件升级,覆盖约33000公里电网智能化改造,预计惠及9800万民众,提升供电稳定性并降低用电开支。⑶联邦配套资金之外,项目接收方还将配套投入328亿美元资金。这笔拨款源自跨党派基建法案,项目筛选优先选择可快速落地的工程。⑷当前AI数据中心用电需求快速膨胀,新建电厂进度跟不上算力设施投产节奏,多地电费涨幅高于通胀水平,不少社区对新建数据中心的抵触情绪持续升温。⑸本届政府支持数据中心建设,同时计划放开能源行业管制,推动油气增产,延长燃煤机组服役周期,简化AI算力项目公众评议流程。
美墨第四轮双边贸易谈判延期,聚焦美墨加协定修订
⑴受外事活动安排影响,墨西哥经济部确认,墨西哥与美国的第四轮双边贸易磋商推迟,暂未敲定新的会谈日期。墨方谈判核心诉求为争取汽车、钢铁、铝行业更优关税待遇,保障本国出口商品免关税准入,维护美墨加协定持续落地。⑵墨方希望下调美国依据232条款征收的关税。当前墨西哥汽车出口面临24%关税,而韩日车企仅承担15%,墨方希望争取优于韩日的关税条件,抢占美国市场份额。⑶墨方前经济部长指出谈判分两条主线:短期目标是达成过渡协议,缓解钢铝、汽车等重点行业关税冲击;长期目标是推动协定延长16年,不急于签署不利协议,重大谈判决策权掌握在墨西哥总统手中。⑷美墨年度贸易规模接近9800亿美元,墨西哥是美国十个州的首要贸易伙伴;当前双边谈判掺杂更多非贸易议题,博弈复杂度显著提升,年内能否落地完整协议仍存在不确定性。
巴西央行发布季度货币政策报告,下调经济增长预期
⑴巴西央行在季度货币政策报告中将2026年GDP增速预期由2.0%下调至1.8%,首次给出2027年GDP增长预估为1.4%。⑵外贸方面,2026年经常账户赤字预期上调至610亿美元;贸易顺差预期下调至740亿美元;2027年经常账户赤字预计540亿美元,贸易顺差760亿美元。⑶央行预计2026、2027两年外国直接投资流入规模均维持750亿美元;2026年银行信贷增速上调至9.1%,2027年信贷增速预估8.8%。⑷在通胀前景上,央行预测到2028年二季度年度通胀将达到3.1%,该水平将延续至2029年一季度,略高于3%的官方通胀目标。⑸2028年全年通胀预期同样为3.1%,该通胀水平将作为11月议息会议的核心参考基准。
日本债市遭遇数十年来最大收益率冲击
⑴日本10年期国债收益率飙升12个基点至3.09%,为1996年以来最高,全球债券抛售加剧。⑵走势具有广泛性,5年期与20年期收益率也分别跳升约10个基点至2.38%与3.93%,其中20年期收益率创纪录高位。⑶近期抛售主要由美国收益率上升、美国国债标售需求疲弱以及油价上涨推动,这些因素强化了市场对美联储进一步加息的预期。⑷同时,日本央行最新加息及其对进一步收紧的开放态度也在增加压力,尽管交易员仍担忧未来加息步伐缺乏明确指引。⑸日本央行最新加息遭遇2票反对,且未提出50个基点加息方案,也加剧了市场对日本利率可能滞后于通胀压力的担忧。⑹与此同时,财政担忧进一步施压,因政府正考虑将中期防务支出目标提高至国内生产总值的3.5%。⑺日本债券市场正进入未知领域。
德国2026年联邦发债规模创纪录,2027年融资需求继续走高
⑴德国联邦债务机构周四披露,2026年联邦政府发债规模预计达到5220亿欧元,创下历史新高,2027年整体融资需求还会继续上升。⑵今年德国到期债务偿还规模达3060亿欧元,大量存量债务需要再融资,叠加联邦预算净借款小幅增加、专项基金资金需求扩张,共同推高发债总量。⑶机构负责人表示,德国当前财政处于扩张阶段,新增资金主要投向基建与国防领域,市场认可相关投入有助于维护国家长期偿债能力。⑷欧洲评级机构本月确认德国维持AAA最高主权评级,尽管近期受中东局势影响,德债遭遇抛售,10年期德债收益率一度突破3.5%,创下17年高位。⑸中东冲突推升通胀风险,欧洲央行年内两次上调政策利率,持续抬升德国政府的债务融资成本。
地缘风险持续发酵,国际原油价格再度走高
⑴国际原油价格周四站上94美元每桶,延续前一交易日1.6%的上涨行情,中东地区局势紧张,市场对冲突外交化解的预期有所降温。⑵伊朗高层发出警示,若美方或者以色列再度发动军事打击,冲突范围或将从波斯湾、霍尔木兹海峡、红海进一步扩散至印度洋。⑶伊朗总统表态愿意重启冲突相关谈判,但不会在外部威胁之下开展对话;只要美国相关制裁与封锁措施没有解除,伊朗将会对霍尔木兹海峡通航实施管控。⑷美伊双方在能源航道等关键议题上分歧明显,原油市场对于局势进一步升级保持高度敏感,地缘风险溢价持续支撑油价。
俄罗斯克拉斯诺达尔地区因港口受扰宣布紧急状态
⑴有报道称,俄罗斯克拉斯诺达尔地区作为黑海与亚速海沿岸主要粮食生产与出口枢纽,在乌克兰袭击扰乱港口与航运后宣布地区紧急状态。⑵州长孔德拉季耶夫于9月23日签署命令,紧急状态追溯至8月12日。⑶乌克兰当日对黑海港口新罗西斯克的大规模袭击损坏了粮食码头,并迫使其中2个停止运营。⑷供应中断使农民无法出口大量粮食,加剧国内供应过剩。⑸有研究机构估计,截至8月中旬,亚速海-黑海盆地超过90%的粮食装运能力处于离线状态。⑹此次紧急状态凸显冲突对黑海粮食贸易日益加剧的影响,对港口与船只的袭击扰乱了俄罗斯与乌克兰的出口,并加剧全球小麦价格波动。⑺对克拉斯诺达尔地区农民而言,在收成增加之际,瓶颈导致更多粮食滞留国内。
3、纽市盘前主要货币对走势
欧元/美元:截止北京时间20:18,欧元/美元下跌,现报1.1369,跌幅0.13%。纽市盘前,欧元兑美元在最近的盘中交易中加深了损失,因为短期熊市趋势仍然占主导地位。该货币对沿着支持这一方向的主趋势线和次趋势线移动,而在该货币对设法缓解了当天早盘交易中的一些超卖情况后,相对强弱指标返回了负面信号。这给了它在近期记录更多损失的空间。

英镑/美元:截止北京时间20:18,英镑/美元下跌,现报1.3223,跌幅0.13%。纽市盘前,在突破1.3280支撑位后,GBPUSD价格在最近的盘中交易中继续下跌,这是我们在之前的分析中的价格目标。尽管在达到极度超卖水平后,相对强弱指标开始发出积极信号,但该货币对仍出现最新下跌,这强烈表明卖方仍牢牢控制着该货币对的走势。这是在短期内主要看跌趋势占主导地位的情况下出现的,交易低于EMA50导致持续的负面压力,这是一个动态阻力,降低了近期全面复苏的机会。

现货黄金:截止北京时间20:18,现货黄金下跌,现报4269.87,跌幅0.41%。纽市盘前,黄金在最新的盘中交易中仍面临压力,因交易低于EMA50导致持续的负面压力,EMA 50是动态阻力,并加强了短期纠正性熊市趋势的主导地位。这尤其是因为价格沿着支持这一方向的趋势线移动,并预示着近期进一步下行,特别是相对强度指标出现负面信号,尽管价格仍处于深度超卖区域。
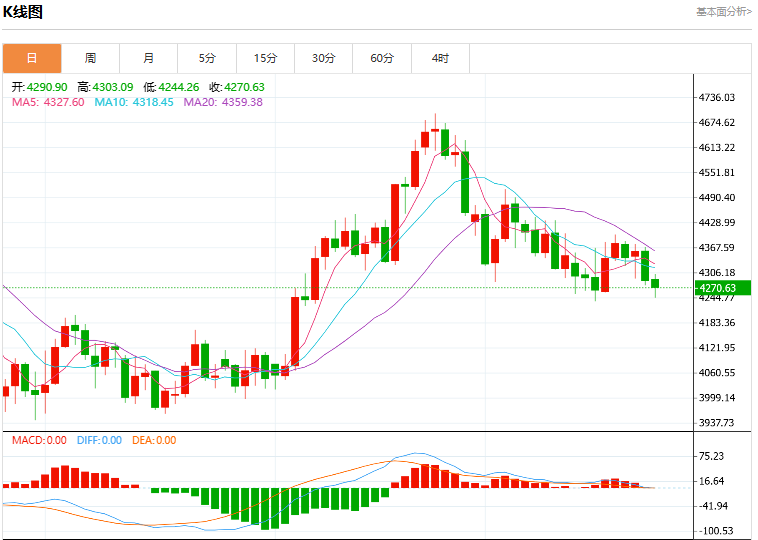
现货白银:截止北京时间20:18,现货白银下跌,现报63.668,跌幅1.16%。纽市盘前,白银在最近的盘中交易中连续下跌,受到低于EMA50的交易带来的负面压力的影响。这导致跌破一条主要的短期上升趋势线,标志着整体路径的显著转变,并预示着短期内负压的持续。尽管相对强弱指标在达到深度超卖水平后出现了正交叉,这表明卖方仍控制着价格走势。

原油市场:截止北京时间20:18,美油上涨,现报93.620,涨幅1.57%。纽市盘前,原油在最近的盘中交易中小幅走低,持续稳定在93.00美元的阻力位以下,特别是价格正在测试短期下降校正趋势线的阻力。这是由于交易低于EMA50导致的持续负面压力,EMA 50代表动态阻力,降低了短期内全面复苏的机会。与此同时,在达到深度超买水平后,相对强弱指标开始出现负面信号。

4、机构观点
机构:政府与企业融资竞争加剧,推动全球债市剧烈波动
⑴Quilter Cheviot的卡特在报告中表示,政府与企业日益激烈的资金竞争正导致全球债券市场出现剧烈波动。⑵与人工智能相关的公司预计将发行更多债务以支持扩张,同时政府借贷需求上升,促使投资者要求更高补偿才愿意购买债券。⑶数据显示,美国10年期国债收益率触及5.150%,为2007年以来最高。⑷德国10年期国债收益率升至3.578%,为2009年以来最高。⑸英国10年期国债收益率升至5.389%,为9天高位。
(亚汇网编辑:冰凡)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号



请扫码或添加微信: Hollowandy
