昨日市场回顾
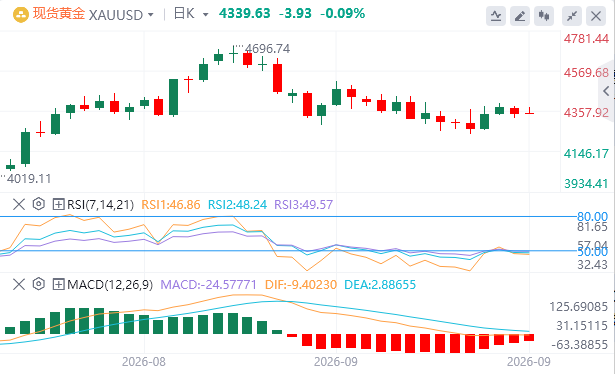
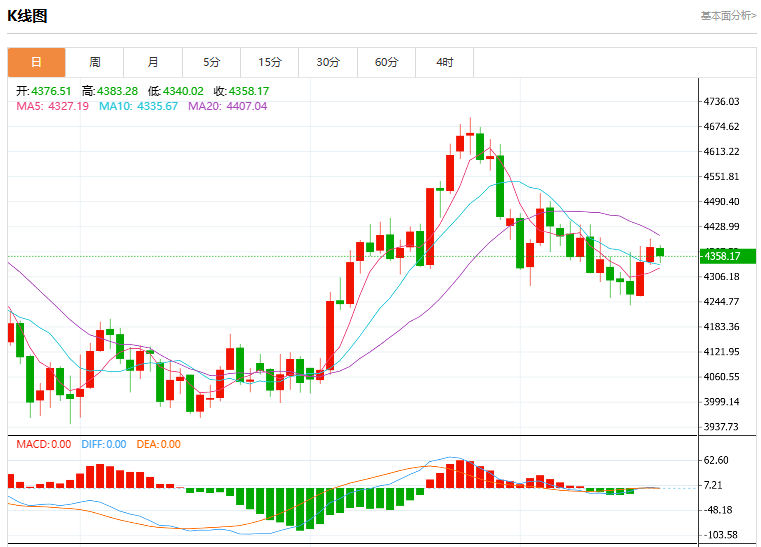
由于市场预期美国联邦储备委员会(美联储)将进一步收紧货币政策,黄金承压。 交易员将关注周二晚些时候美联储官员的讲话。截至目前,黄金报价4339.63。
黄金市场基本面综述
美联储官员讲话
美联储—古尔斯比:若通胀不回落,需采取明确行动加息;穆萨莱姆:可能需要继续加息以控制通胀,现在加好过晚加。
特朗普讲话
大量俄柴油炼油厂被炸毁,这场荒谬的俄乌冲突必须结束。
特朗普支持率下降
据路透社/益普索调查:特朗普的支持率降至32%,创下其政治生涯来的最低水平。
中东局势汇总
①据悉一艘驶入霍尔木兹海峡的油轮遭到一枚炮弹击中,两名船员受轻伤。 ②特朗普政府拟拨款50亿美元用于重建中东能源设施。 ③一伙武装分子关闭了利比亚沙拉拉原油管道上的7号阀门,导致油田产量急剧下降。 ④伊朗外长于北京时间22日凌晨抵达纽约,后续伊朗总统也将动身。 ⑤伊朗总统会见巴基斯坦内政部长,期待持续推动双边合作。 ⑥英国首相:已同意沙特方面的请求,进行有限时间的防御性空中加油。
机构观点汇总
分析师Money Metals:鹰派美联储未能压低金银,投资需求仍提供支撑
尽管美元走强、美债收益率维持高位,且美联储释放进一步加息信号,但黄金和白银上周仍双双上涨,显示贵金属底层投资需求依然较强。传统逻辑通常认为,更鹰派的美联储、更高的实际利率以及更强的美元都会压制贵金属,但金银仍能实现上涨,说明市场中仍存在较强的配置需求,即便杠杆期货资金近期有所降温。资金面上,世界黄金协会数据显示,8月全球黄金ETF流入约180亿美元,为历史第二高单月流入,推动全球黄金ETF持仓升至4189吨的纪录高位。央行购金同样保持强劲,中国8月据报增持20.2吨黄金,为2023年以来最大单月增幅,并连续第22个月报告增持。
白银相对黄金的强势也在延续。金银比已从今年早些时候约72回落至60中段,只要该比率继续维持在69下方,技术结构仍相对有利于白银。价格方面,黄金近期在4230美元附近获得较强买盘支撑,白银的重要支撑则位于62.30美元附近。进入本周后,油价回落暂时缓和了部分市场压力。布伦特原油一度下跌约2%至102美元/桶附近,但中东局势以及俄乌能源基础设施相关风险仍然较高,因此贵金属短期波动预计仍将维持。
XS.com市场分析师拉尼娅·古勒表示,“相互冲突的基本面因素正在塑造市场”,这恰如其分地描述了当前黄金的格局。更高的收益率和美联储加息的定价限制了上涨动能,而地缘政治风险、央行需求和财政担忧继续支持长期买盘。
Craig Hemke:美联储加息难解能源通胀,反而可能强化黄金长期逻辑
美联储主席沃什上周加息,是在用需求端工具应对能源供应冲击,无法解决当前通胀的根源,反而可能加大经济放缓和滞胀风险。当前美国通胀和名义利率上升,很大程度上来自中东冲突导致的能源供应下降。油气运输受阻推高柴油、航空燃油和取暖油等成本,而提高联邦基金利率既无法恢复霍尔木兹海峡运输,也无法增加原油供应,因此难以直接压低这部分通胀。
在供应冲击下继续加息,可能形成“高通胀+经济放缓”的组合。能源成本上涨本身已经削弱居民和企业购买力,如果货币政策同时进一步收紧,经济活动可能受到更大压力,而能源价格却未必因此下降。如果经济放缓导致税收收入下降,而财政赤字继续扩大,美国政府融资压力可能进一步加重。若债券市场要求更高收益率,财政部未来可能需要采取更强的债券市场干预措施,他将收益率曲线控制视为一种潜在方向。
在这一情景下,他认为名义收益率即使保持高位,通胀调整后的实际利率仍可能明显下降,而负实际利率、财政赤字扩大以及对货币体系的担忧,均有利于黄金和白银的长期表现。因此,美联储加息可能短期压制贵金属,但如果政策无法解决能源供应冲击,并最终带来经济放缓、财政压力以及更强的市场干预需求,黄金的中长期支撑反而可能进一步增强。
盛宝银行:黄金与实际利率进一步脱钩,财政风险正在重塑投资需求
盛宝银行指出,美国10年期实际收益率上周五升至2.63%,创20多年来最高水平,较年初上升76个基点,但与此同时,全球黄金ETF持仓却在2026年上半年下降后持续恢复,显示黄金需求与实际利率之间传统的负相关关系正在进一步减弱。
过去,实际收益率通常被视为决定黄金走势的重要变量。由于黄金本身不产生利息或股息,实际收益率上升通常会提高债券相对于黄金的吸引力,因此往往对金价形成压力。
2022年至2023年全球央行大幅加息期间,实际收益率快速上升,西方投资者曾通过黄金ETF大规模减仓。不过,当时金价本身并未同步大幅下跌,主要因为央行持续购金抵消了ETF资金流出的影响。换言之,当时是金价与实际收益率先脱钩,但ETF持仓仍然对高实际利率保持敏感。
如今情况进一步发生变化。尽管美国10年期实际收益率升至20年来最高水平,长期美债收益率也因通胀黏性和财政压力重新上升,但黄金ETF并未出现新一轮明显抛售,反而显示投资需求正在恢复。这意味着此次不仅金价与实际收益率脱钩,ETF资金本身也开始表现出类似特征。
我们认为,这说明传统的“机会成本”逻辑正在受到挑战。投资者可能不再简单将长期收益率上升视为债券吸引力增强,而是开始把更高收益率视为财政可持续性、债务偿付成本以及金融稳定风险上升的信号。
在这种环境下,黄金作为传统金融体系之外的资产,其配置价值反而可能增强。长期收益率越高,如果背后反映的是财政赤字和债务压力,而非单纯更强的经济增长,那么其对黄金的压制作用就会明显减弱。
与此同时,央行购金仍然强劲,西方ETF投资者重新回流,而亚洲投资需求也保持较高水平。相比2022年至2023年,目前支撑黄金的投资者基础已经更加广泛。
因此,当前市场正在形成一种不同以往的环境:高实际收益率已经不再必然意味着黄金承压,而财政风险、央行购金以及投资者资产配置多元化,正在成为比传统利率逻辑更重要的黄金驱动因素。
Merk Investments创始人Axel Merk:美联储更守纪律不等于黄金逻辑消失,财政问题仍是核心支撑
美联储已经开启新一轮紧缩周期,但一个更具纪律性的美联储并不意味着黄金长期逻辑被削弱,因为货币政策改善无法解决美国持续恶化的财政问题。Merk认为,美联储主席Kevin Warsh正在重新强化央行纪律,并将政策重心拉回物价稳定以及信贷成本等传统职责。上周美联储加息25个基点,也兑现了此前在通胀未能改善时采取行动的承诺,有助于增强政策信誉。
不过,他强调,良好的货币政策只能缓解问题,无法抵消糟糕的财政政策。如果财政赤字长期维持高位,美国债务问题仍将继续存在,因此美联储信誉改善并不会消除黄金作为长期配置资产的吸引力。Merk指出,金融危机后长期维持的超低利率降低了政府举债成本,也在一定程度上鼓励财政支出扩张。如今美联储推动政策正常化,至少提高了财政融资成本,并重新迫使市场关注赤字和债务可持续性问题。他同时认为,美国试图依靠更高经济增长和生产率提升来稳定债务负担,但这一结果并没有保证。尤其是当前人工智能投资热潮中,大量资本开支依赖债务融资,如果这一轮科技投资繁荣最终转向下行,遗留下来的债务压力可能迫使利率重新下降,从而再次利好黄金。
因此,Merk仍将黄金视为应对美国财政风险的重要分散工具。他表示,即使在Warsh领导下,美联储政策更加可信,自己仍然看好黄金的配置价值。此外,他对黄金矿业股也维持积极看法,认为在当前金价水平下,矿企利润率仍具有吸引力,并继续保持较高的相关资产敞口。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy