昨日市场回顾
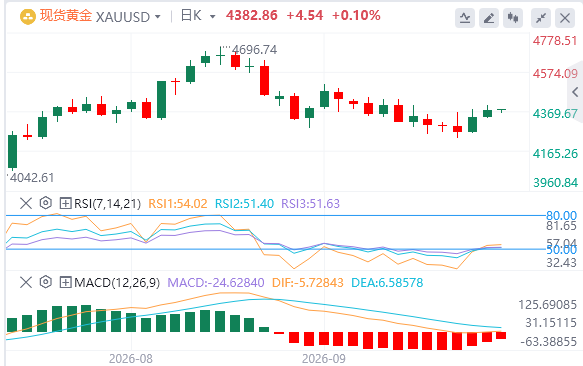
交易员正等待本周晚些时候的美联储官员讲话,以寻求新的推动力。截至目前,黄金报价4382.86。
黄金市场基本面综述
华尔街预计短期美债发行规模将达1万亿美元
据英国金融时报报道,华尔街银行预计,美国未来一年将通过发行短期国债借入约1万亿美元,以满足不断增长的政府融资需求。
市场消息
沙特方面告知欧洲炼油商,下个月将无法获得原油供应。
美联储卡什卡利表示,通胀仍然过高,不仅仅源于油价因素。
中东局势汇总
①特朗普称对在联大与伊朗总统会面持开放态度;桌面上的选项包括让伊朗经济继续恶化,或者达成协议。特朗普还表示,他正在考虑“何时以及是否”对伊朗采取彻底军事行动。 ②卡塔尔称美国希望与伊朗达成协议。 ③特朗普:也门胡塞武装同意不与美国交战。 ④美媒:美军不会对胡塞武装发动进攻性打击。 ⑤特朗普将于周二在联大发言,伊朗总统周三发言。 ⑥土耳其称或将根据防务协议向沙特提供帮助。 ⑦特朗普回应提前在周末返回白宫及在中东多国发布相关警报:与其他任何周末没有区别。 ⑧以媒:内塔尼亚胡访美行程预计“异常短暂”,结束联合国大会讲话后立即返回以色列。
机构观点汇总
KobeissiLetter:黄金市场最近出现少见的“持仓创新高、价格不同步”组合
黄金市场最近出现少见的“持仓创新高、价格不同步”组合。ETF持仓回到约1亿盎司,且连续8日净流入,说明配置盘(而非只是期货投机)在加仓;但现货黄金从8月高位回落,显示实物定价仍受实际利率、美元和获利了结压制。
我认为,追上持仓金价就可能到5000以上,但这不是已被市场定价的结论。黄金的需求底在抬升,但价格能否突破,仍取决于美债实际收益率和美元是否转弱。如果本周美联储官员偏鹰、10年期实际利率继续上,持仓与价格的缺口可以继续存在甚至扩大;只有当利率预期转鸽或地缘风险升温,这笔已进场的ETF买盘才会变成趋势行情。因此它是一个需要跟踪的定位指标,而不是立即做多的信号。
法国兴业银行:维持黄金10%配置,预计2027年三季度升至5250美元
法国兴业银行表示,尽管全球央行正在进入新一轮加息周期,但政策仍可能落后于通胀曲线,因此我们继续超配股票和大宗商品,并维持对黄金和铜的积极看法。
我们维持黄金10%、广义大宗商品10%的配置不变,同时将股票配置从55%提高至58%,将政府债券配置从15%降至12%。我们认为,在地缘政治和气候风险上升的环境下,大宗商品已经成为重要的组合对冲工具,相比传统的60/40组合,60%股票、20%债券和20%大宗商品的结构可能更适合当前环境。
黄金仍是我们多资产组合中的核心资产。全球地缘政治碎片化、美国财政可持续性以及货币信誉担忧,正在重新强化“货币贬值交易”。各国央行继续增持黄金并降低对美国国债的依赖,推动储备资产进一步多元化。
与此同时,黄金的周期性环境也正在改善。随着本轮紧缩周期后期实际利率有望下降,持有无息黄金的机会成本将降低,而美元走弱以及投资需求重新回升也将提供支撑。目前全球黄金ETF持仓已经重新接近3000吨,显示资金需求正在恢复。
我们预计,金价将在2026年第四季度升至4750美元/盎司,2027年第二季度达到5000美元,并在第三季度进一步升至5250美元。全年均价方面,我们预计2026年为4500美元,2027年为5125美元。
铜同样是我们重点看好的大宗商品。人工智能数据中心持续扩张将进一步增加铜需求,但供应端难以快速响应。2026年上半年全球铜矿产量同比下降1.1%,全年甚至可能出现2017年以来首次收缩,而过去十年的投资不足导致新项目储备有限,即使价格上涨刺激投资,明显的新增供应预计也要到2030年前后才能出现。
我们预计铜价2026年第四季度达到14750美元/吨,2027年第二季度升至15000美元,第三季度进一步升至15250美元。全年均价预计2026年为14000美元,2027年为15125美元。
与此同时,我们正在降低对政府债券的配置。美国国债收益率接近5%,表面上对黄金等无息资产构成压力,但更高的收益率本身也反映了市场对主权债务可持续性的担忧。
我们认为,美国当前已经不仅是初级财政赤字问题,更面临不断扩大的利息成本压力。未来美国整体财政赤字预计仍将维持在GDP的6%以上,而净利息支出到2030年代中期可能接近GDP的5%。目前美国政府债务平均融资成本约4%,明显高于稳定债务率所需的约2.3%,并已接近债务偿付压力显着上升的水平。
因此,我们将全球政府债券配置从15%降至12%,同时维持5%的通胀挂钩债券和5%的企业债券配置。在我们看来,财政压力、储备多元化以及长期实际利率下行,仍将共同支撑黄金和大宗商品。
策略师Colin Cieszynski:黄金可能已在近期触底,并存在略微向上趋势
我看好本周黄金走势,并在图表中看到了长期乐观的理由。我们曾一路大幅上涨到1月底,回测失败,然后花了六个月向下整理。我认为,我们现在看到的是黄金在8月突破,并再次向上趋势。我们在进入美联储会议前有所回落,但在美联储会议之后,黄金已企稳。而且黄金正在比夏季交易区间更高的区间企稳。夏季时它大约在4000美元交易,现在则在4300、4400美元左右交易。我不是说黄金会掉头飞向月球,但看起来黄金可能已在近期触底,并存在略微向上趋势。
如果美联储今年再次加息,那不会在12月会议之前。他们不可能在中期选举前一周加息,他们不会那样做。无论是中期选举还是总统选举前的任何会议,美联储历史上都会按兵不动,所以你真的要看美国三个月内不会加息。
更广泛的经济背景在这一时期也有利于黄金。通胀正在上升,而黄金历史上是一种通胀对冲工具,所以这仍然是黄金的顺风因素,在没有任何其他因素的情况下也会保持如此。除非国债收益率飙升且美元大涨,否则在其他条件相同的情况下,你现在处于一个更具通胀性的环境中,而美联储可能在三个月内不会采取任何行动,这对黄金中性偏多。
而对黄金走势影响的关键驱动因素,也依然是通胀的大幅加速。我认为,选举将推动市场——而且不仅仅是中期选举。有多场选举正在进行,不仅仅是在美国。以色列要选举,英国要选举,其他人也要选举,所以政治局势不稳定。而这种不稳定的政治局势往往对黄金中性偏多。
Walsh Trading商业对冲联席主管Sean Lusk:黄金有望一路上涨,中期选举前才有所回落
从美联储会议出来并进入季节性强势期,黄金价格亮起绿灯。我认为这里有足够多的积极数据,所以即使他们再加息一次,我也能看多黄金从这里一路上涨到10月,然后可能在中期选举前有所回落。
我认为这就是我应该采取的交易方式。如果你看到能源价格崩跌,我认为那会有帮助。股市确实一直坚挺,我们没有看到大量抛售,可能是因为我们听到所有这些关于柴油和其他一切无法持续的说法,而消费者一直具有韧性。
这里一个很大的阻碍是,如果原油价格再次上涨,升至110或115美元,情况将截然不同。但看起来人们又开始谈判了。与伊朗的僵局对任何人都没有好处,没有人会容忍也门那些人接管一切并发号施令。我能看到降级升级的潜力。从现在到美国中期选举期间,黄金价格和更广泛的市场将开始从地缘政治而非经济指标中寻找线索。
真正的关键数据要到10月才会公布,我们会在月底得到第二季度GDP的读数,但有太多东西影响,我们现在如此受头条新闻驱动,很难从数据中建立基准计划。
从9月底开始,有一个月的时间,你会看到金属因实物需求、排灯节等类似因素而出现良好上涨,只要原油不飙升至119美元,市场可能会暂时回归趋势。在其他条件相同的情况下,我认为有足够多看起来不错的数据,没有太多因素引起重大不安,所以黄金正在回到4300或4400美元,大致是去年收盘水平。我认为黄金可以在这里再涨一波。
(亚汇网编辑:林雪)
免责声明:本文章仅代表作者个人观点,不代表亚汇网立场,亚汇网仅提供信息展示平台。
更多行情分析及广告投放合作加微信: hollowandy