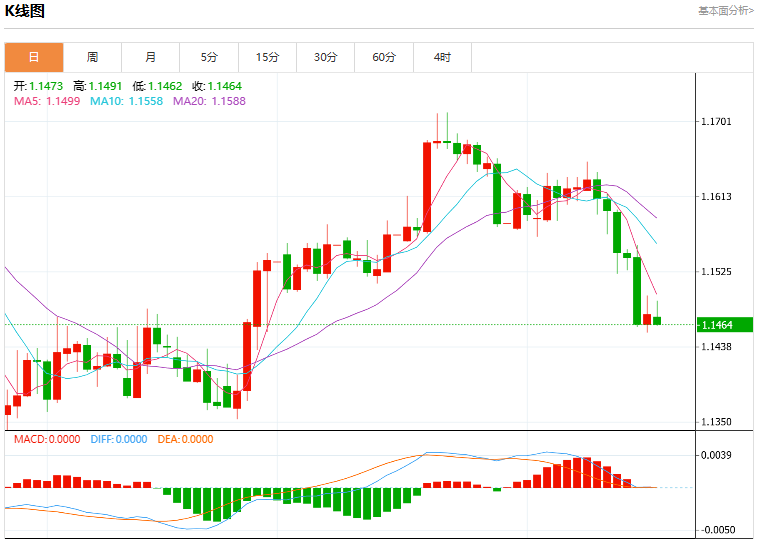
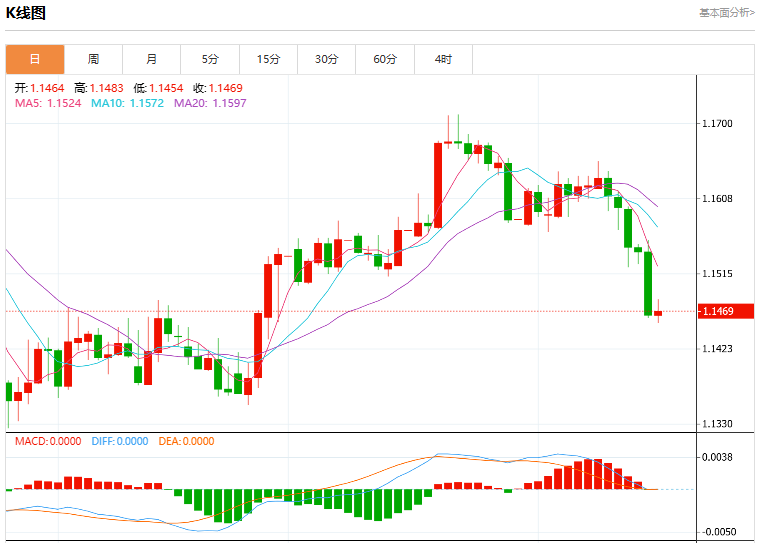
今日周二,截止目前欧元兑美元报1.1540,下跌0.07%。

欧元基本面行情分析
9月10日,欧洲中央银行结束货币政策会议,决定将欧元区三大关键利率均上调25个基点。上调后,欧元区存款机制利率、主要再融资利率和边际借贷利率分别为2.50%、2.65%、2.90%。这是欧洲央行今年自中东冲突爆发以来的第二次加息,体现出其在收紧货币政策方面已领先于美联储和英国央行。
此次加息旨在应对通胀压力。当前,受中东冲突、俄乌战争持续影响,国际原油价格已攀升至每桶100美元,欧洲天然气成本也回升至俄乌冲突爆发后首个冬季的高位水平。在能源成本飙升的直接驱动下,欧元区8月CPI同比上涨3.3%,高于7月的2.9%,再次突破3%,远超欧洲央行2%的中期通胀目标。正如其在加息当天发布的声明中所指出的,中东地区冲突持续带来通胀压力,预计欧元区通胀率将在较长一段时间内明显高于该行2%的目标水平。为了确保欧元区中期通胀率稳定在2%的目标水平,防止能源价格上涨形成更广泛的第二轮效应,欧洲央行只能加息。
但是,凡事都有两面性。加息直接导致实体经济融资成本增加,自6月第一次加息之后,7月企业贷款利率已升至3.8%的高位,市场化融资成本稳定在4.0%,显著高于冲突爆发前水平。此次再次加息,融资成本可能会进一步增加。这将进一步加重受能源价格影响较大的能源密集型企业和中小企业的利息负担,从而抑制其投资意愿,最终将影响经济的进一步增长。
此外,欧洲央行此次加息直接抬高了短期国债收益率,并由短期传导到了长期,压低了债券价格,使抛售进一步扩大。例如,德国2年期国债收益率一度上行12个基点至3.19%,为近三年的最高,并遭遇两个月来的最大单日抛售;10年期国债收益率涨5.3个基点至3.512%,创2011年以来最高。法国10年期国债收益率上涨10.7个基点至4.436%,30年期国债收益率飙升至2003年以来最高;意大利10年期国债收益率升高1.5个基点至4.292%。
然而,从目前的经济数据来看,欧元区的经济表现好于预期,二季度GDP环比增长0.4%,7月银行放贷也有所加快,核心通胀率的回落也证明了能源冲击尚未引发第二轮效应,表明加息尚未明显削弱经济活动,为进一步收紧政策留下了空间。为此,市场加大了欧洲央行进一步加息的预期。
立陶宛央行行长Gediminas Simkus公开指出,欧洲央行的加息周期不太可能在本周之后宣告结束。
保加利亚央行行长Dimitar Radev在接受采访时则更加直白,他明确表示即将到来的10月和12月会议都将是“充满变数的”。
摩根大通私人银行宏观投资策略师Patrick Ernst表示:“年底前再次加息已经不再是小概率风险。政策制定者已经明确表示,能源驱动的通胀风险依然真实存在。”
欧元阻力支撑点位分析
日内高位:1.1562
日内地位:1.1512
建议买入价:1.1510
建议卖出价:1.1555
阻力位:1.1555 1.1590 1.1630
支撑位:1.1510 1.1485 1.1450
(亚汇网编辑:冰凡)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号



请扫码或添加微信: Hollowandy
