上周五行情
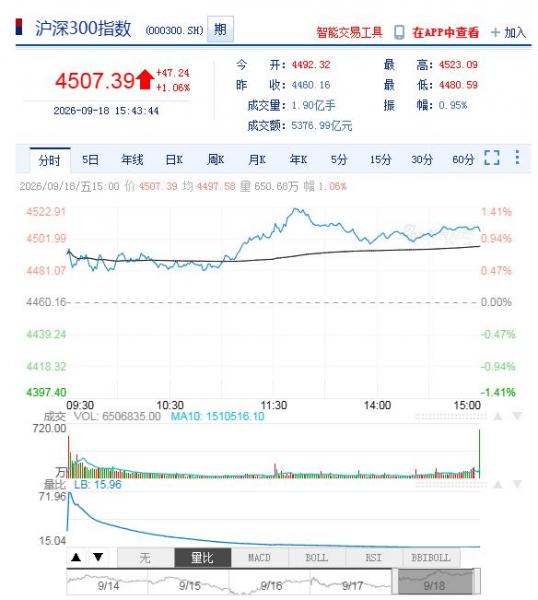
上周五,市场震荡拉升,沪指涨近1%,创业板指涨超2%。沪深两市成交额2.08万亿。盘面上,近端次新股集体爆发,沈鼓集团盘中一度涨超290%;房地产、芯片产业链、光刻胶、先进封装、存储芯片等概念表现活跃。下跌方面,汽车板块走势较弱。截至收盘,沪指涨0.94%,深成指涨1.72%,创业板指涨2.25%。
十大劵商
中信证券:当前市场核心扰动来自海外通胀与美联储高利率预期,外部流动性收紧对A股估值形成压制,但冲击属于阶段性
A股盈利端逐步修复,三季报有望成为板块分化的重要分水岭。市场不会出现单边下跌,震荡环境下把握年内最后的进攻窗口。产业方向优先布局AI算力基础设施、半导体设备材料等新质生产力赛道;资源品受益于地缘风险,具备红利属性;左侧可关注创新药、军工等估值处于低位的板块。操作上不追高,逢低布局业绩确定性强的标的,均衡控制组合波动。
中金公司:外部环境不确定性抬升,投资需要回归基本面,自下而上精选个股
科技板块内部分化加剧,光模块、PCB等高景气细分业绩兑现能力较强,但部分成长标的估值偏高,需要警惕业绩不及预期回调风险。内需板块修复节奏偏弱,地产链、消费板块仍处于磨底阶段,更多是脉冲式机会。配置建议分为三条主线:一是算力、半导体等硬科技成长;二是能源、化工等受益地缘扰动的周期资产;三是高股息红利资产作为底仓对冲波动。短期重点跟踪北向资金流向、美债收益率与国内经济高频数据。
中信建投:美联储鹰派决议落地后,外部利空逐步消化,A股开启第二轮修复窗口
当前市场依旧是存量资金博弈,板块轮动速度快,不宜重仓押注单一赛道。配置采取均衡布局思路,进攻端优先算力紧缺环节,光芯片、服务器、工业有色弹性较强;防守端配置红利资产对冲市场波动,同时可阶段性把握农业、医美等内需政策催化机会。三季报窗口期,建议规避业绩持续下滑、商誉高企个股,优先选择订单充足、现金流稳健的制造业龙头。
华泰证券:市场底色是分化,投资逻辑回归基本面,进入业绩验证阶段
市场将逐步告别纯题材炒作,通过业绩验证完成去伪存真。外部美债利率高位震荡,压制成长估值,因此成长股必须匹配持续兑现的业绩。推荐两条主线:第一,高景气硬科技,半导体、AI、高端制造;第二,盈利预期边际改善的出海产业链。红利低波板块适合作为底仓,抵御市场震荡。短期指数上行空间有限,震荡过程中可以逢低布局,不建议追涨高位题材股。
国泰君安:市场震荡磨底,金秋结构性行情可期
前期市场调整已经充分反映外部紧缩以及内需偏弱预期,市场底部支撑较强。当前投资者信心修复尚需时间,指数难快速拉升,机会集中在细分产业。配置思路兼顾进攻与防御,科技成长方向关注算力、半导体国产替代;周期板块关注油气、有色,受益全球地缘冲突;红利板块持有稳定性强。消费、地产链处于底部观察区间,等待基本面出现明确拐点再加大配置力度。
海通证券:金秋行情具备基础,但行情是结构性而非整体性
国内无风险利率维持低位,政策持续托底经济,市场底部支撑稳固。不过海外高利率环境持续,压制全球风险偏好,A股上行受到约束。资金层面,当前以存量调仓为主,增量资金入场有限。行业方向重点关注硬科技、高股息红利,同时关注医药创新、券商等估值低位板块的修复机会。板块选择上优先企业盈利向上的行业,规避景气下行赛道。
光大证券:外部扰动边际减弱,A股震荡回升态势有望延续
推荐三条均衡配置方向:硬科技赛道,聚焦半导体、AI高端制造,具备技术壁垒与成长弹性;政策链板块,跟踪消费、地产、基建政策落地带来的阶段性机会;自下而上景气改善板块,农林牧渔、医药、非银金融,依靠行业自身基本面走出独立行情。当前临近三季报披露,业绩是决定个股强弱的核心因素,警惕业绩不及预期带来的个股杀估值风险。
招商证券:当前市场核心矛盾是海外利率重新定价,叠加国内产业景气分化
美债收益率高位运行,全球权益资产承压,A股估值抬升受到约束。市场资金正在进行“硬切软”的调仓,产业链利润重新分配。投资主线围绕AI算力链、出海制造业、低估值改善方向,重点关注半导体、海外算力设备、化工、机器人等边际改善赛道。科技板块估值矛盾已经部分消化,行情回归产业逻辑,重点跟踪订单、产能落地情况。
国金证券:A股中长期盈利修复行情正在孕育,短期维持震荡格局
美联储维持高利率,外部环境存在不确定性,市场很难走出趋势性大行情。机会分为两类,一类是流动性压制缓解之后,港股与超跌成长存在修复机会;另一类是制造业顺周期,有色、机械、化工等行业盈利边际改善,成为中期主线。当前市场处于底部区域,不必过度悲观,但也不宜激进加仓,逢低分批布局为主,耐心等待基本面拐点。
浙商证券:本轮反弹行情尚未结束,指数震荡休整之后仍有向上空间
市场呈现“进二退一”特征,短线连续上涨不要追高,回调过程逢低布局。中线仓位可以继续持有核心赛道,短线把握超跌反弹机会。行业方面,科技主线计算机、有色继续关注;证券、创新药、恒生科技作为中线备选;短线可以关注双创板块超跌反弹。地缘冲突支撑大宗商品,有色、油气存在阶段性机会。
(亚汇网编辑:章天)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
