全球市场综述
1、欧美市场行情
美股三大股指期货齐涨,道指期货涨0.41%,标普500指数期货涨0.43%,纳指期货涨0.62%。德国DAX指数涨0.05%,英国富时100指数跌0.91%,法国CAC40指数跌0.49%,欧洲斯托克50指数跌0.34%。
2、市场消息面解读
共和党预判中期选举风险,特朗普或转防守
⑴据报道,美国共和党党内官员正在做预案,担忧中期选举会丢掉众议院,甚至参议院。⑵在连续2年主动出击之后,特朗普很快将转入防守态势。⑶一旦民主党掌控国会,将会启动多项调查、签发传票、举办听证会,甚至可能发起第3轮弹劾。⑷内阁官员或将被传唤至国会作证。⑸特朗普用其一贯风格描述这种前景,称他们大概率会针对他,那他也会反击他们。⑹整体来看,中期选举结果将决定国会控制权归属,并影响后续调查与弹劾风险,市场与政策不确定性可能随之上升,后续需关注选情变化及两党博弈走向。
特朗普称中期选举后或加大对伊军事打击,拒绝以霍尔木兹换让步
(1)特朗普政府正艰难为已进入第八个月的美伊冲突寻找退出方案。但特朗普在《时代》周刊采访中表示,11月中期选举后可能加大对伊朗军事打击力度。(2)特朗普近几周认为,伊朗正将外交谈判拖延至中期选举之后。此次选举中,共和党在保住国会控制权方面面临艰难局面。(3)特朗普最近拒绝了伊朗提出的一项提议:以重新开放霍尔木兹海峡换取美国让步,例如结束对伊朗港口的封锁或放松石油制裁。(4)被问及是否会在中期选举后恢复轰炸伊朗时,特朗普称“可能”。被追问更多细节时,他说:“我不能告诉你,因为你知道,你问的是,你要轰炸哪里。”(5)特朗普还淡化外界对美国弹药库存的担忧,称美国有“很多武器”,包括较低级别的武器。
俄罗斯宣布反制:匈牙利部分外交人员须两周内离境
(1)俄罗斯外交部表示,匈牙利外交机构多名工作人员应在两周内离开俄罗斯境内。(2)俄外交部在针对匈牙利驱逐俄外交官采取回应措施的声明中说:“作为回应措施,匈牙利驻莫斯科大使馆、匈牙利驻圣彼得堡和喀山总领事馆的部分工作人员须在两周内离开俄罗斯联邦境内。”(3)匈牙利外交部长奥妮道·奥尔班9月8日宣布驱逐10名俄罗斯外交官。奥尔班表示,此举并不意味着与俄罗斯断绝外交关系。
特朗普被曝曾就抓捕马杜罗询问AI
⑴据《时代》报道,重返白宫之后,特朗普对人工智能的能力惊叹不已,并越来越受到前来游说的科技高管影响。⑵2025年12月,埃隆·马斯克再赴椭圆形办公室举行秘密会面。⑶一名在场官员称,特朗普花数小时向马斯克的AI聊天机器人Grok提问,询问有关其总统生涯和历史评价的问题。⑷当时特朗普正下令导弹打击委内瑞拉船只,指控其向美国走私毒品。⑸他询问Grok,如果美国抓捕马杜罗,委内瑞拉民众会作何反应。⑹整体来看,报道显示科技与人工智能在特朗普决策圈中的影响力有所上升,后续需关注相关动向对政策判断及地缘局势的潜在影响。
欧盟应急柴油储备集中在德法,美方施压释放库存
⑴有消息称,特朗普政府已施压德国和法国,要求其释放应急柴油库存,否则可能面临美国出口禁令。⑵德国和法国合计占欧盟战略柴油储备的1/3以上,此举令欧盟库存状况受到关注。⑶柴油价格在多个市场,包括欧洲,已升至纪录或接近纪录水平,成为政治和经济关切,因其支撑卡车运输、农业和工业。⑷一位驻欧洲首都的消息人士称,美国已要求欧盟在未来6个月释放1.2亿桶柴油。⑸若按此规模释放,将意味着动用欧盟国家现有约3900万吨应急柴油库存的40%以上。⑹根据测算,这一数量大致相当于欧盟1个月的柴油消费总量。⑺数据显示,德国持有约560万吨,法国持有约820万吨,两国合计约占欧盟战略储备的35%。⑻欧盟未立即回应有关美国指称成员国未履行承诺的置评请求。⑼欧盟规定,成员国须维持至少相当于90天净进口或61天国内消费的应急石油库存,以较高者为准,欧盟整体符合规定。⑽这一争端凸显欧洲政府面临的平衡难题:在俄乌冲突后削减对俄燃料依赖,且过去20年炼油能力显著下降,欧洲日益依赖美国柴油进口,而伊朗战争又削减了中东供应。⑾国际能源署3月同意在全球释放约4亿桶应急原油和燃料库存,其中美国提供1.72亿桶,欧盟国家承诺供应总量的20%。⑿欧盟能源专员Dan Jorgensen周二表示,欧盟已与国际能源署执行主任Fatih Birol讨论可能进一步释放库存,但尚未决定是否要求成员国释放更多。
特朗普再批部分媒体,称其是假新闻
⑴美国总统特朗普向时代周刊表示,他确实尊重新闻自由,但不尊重假新闻。⑵他以CNN和MS Now为例,称后者改名是因为收视不佳。⑶特朗普称自己赢得了选举,并以压倒性优势、巨大的票数优势获胜。⑷他表示自己赢得了普选票,也赢得了所有7个摇摆州。⑸他提到,此前有说法称能赢3个摇摆州就不错,而他赢了全部7个。⑹特朗普还称自己赢得了各县,并提及86%的普选票这一数字。⑺他表示,多年来在CNN上几乎没看到过关于自己的正面报道。⑻特朗普称CNN和MS Now是假新闻。⑼整体来看,特朗普延续对部分媒体的批评立场,相关表态更多体现其与媒体之间的长期紧张关系。
克宫谈俄美接触,称对话仍在继续
⑴克里姆林宫表示,德米特里耶夫向俄罗斯总统普京报告了与美国的接触结果,俄美对话仍在继续。⑵克宫称,关于与美国的经济合作,相信现在可以共同合作,实现互利。⑶克宫指出,不幸的是,美国将联合经济项目的实现与乌克兰问题的解决挂钩。⑷克宫提到,俄罗斯致北约的信函是在欧洲迅速增兵的背景下发出的。⑸克宫认为,欧洲罕见的对话呼吁并未影响普遍的反俄政治主流。⑹克宫表示,俄罗斯致北约的关于准备使用核武器的信函不应被视为对抗性举动,俄罗斯希望确保加里宁格勒的安全。⑺整体来看,俄美接触仍在延续,但经济合作与乌克兰问题相互挂钩,加之欧洲军事动向与俄方核表态,令地区局势的不确定性依然较高,后续需关注双方对话能否取得实质进展。
美国9月裁员活动降温,企业招聘态度谨慎
⑴美国挑战者公司首席营收官Andy Challenger表示,今年裁员活动有所减弱,9月数据继续印证这一点。⑵他指出,美国9月挑战者企业裁员人数创2022年以来同期新低。⑶Challenger表示,企业目前正处于观望期。⑷雇主面临高能源成本、伊朗战争的不确定性、可能推高招聘成本的加息,以及医疗成本飙升的可能性。⑸他提到,虽然今年的招聘计划有所增加,但并未看到假日季常见的招聘热潮。⑹这表明企业采取了非常谨慎的态度。⑺整体来看,裁员数据偏温和,但招聘意愿同样受限,反映企业在成本与政策不确定性下保持观望,后续需关注劳动力市场供需两端的变化。
全球债市再遭抛售,美10年期收益率创2002年以来新高
⑴周四,从美国到法国、英国和日本的借贷成本纷纷升至数十年来高位,令本已承压的政府财政雪上加霜,并对股票、信贷等全球资产构成威胁。⑵美国10年期国债收益率升至5.34%,为2002年以来最高水平,该收益率被视为全球借贷成本和资产价格的重要基准。⑶道富银行EMEA宏观策略主管Timothy Graf表示,当日走势更像是仓位被止损出局,能源价格尚属可控,但央行利率上行是收益率高企的明确原因。⑷他指出,法国国债因预算季局势混乱而承压,意大利债券同样遭到抛售。⑸汇丰银行亚洲区首席经济学家Fred Neumann认为,令债券投资者担忧的不只是通胀,即便美国通胀数据偏温和,也不足以扭转叙事。⑹他表示,顽固的价格压力之外,庞大的政府赤字以及人工智能领域巨大的融资需求也在推高利率。⑺他提到,市场对央行能否领先通胀曲线、迅速且可持续地将通胀拉回目标水平仍存疑虑。⑻他认为,增长高度失衡的经济与政治现实,使货币官员难以实施快速而坚决的紧缩来稳定债市。⑼他补充说,将责任完全归咎于央行并不公平,扩张性财政政策同样难辞其咎,而人工智能热潮推升了长期资本需求,这与疫情前全球储蓄过剩的结构形成鲜明对比。⑽他判断,更高债券收益率可能成为新常态,市场正处于寻找新长期锚点的过程中,单次通胀数据的意外不足以迅速恢复平静。⑾City Index高级市场分析师Fiona Cincotta表示,唯一能让市场平静的途径是政府做出削减支出的艰难决定,但从英国工党会议和法国局势看,这方面迹象并不明显。⑿Barrenjoey首席利率策略师Andrew Lilley认为,其他资产价格理应出现贬值,接下来压力将转移至它们身上;Wren Sterling首席市场策略师Rory McPherson则指出,债市抛售已持续较久,与油价和强劲美国数据相关,买家不足令形势恶化,不过10年期债券的风险回报比正变得有吸引力。
英国9月制造业PMI升至51.9 连续第11个月扩张
⑴标普全球英国2026年9月制造业PMI从8月的51.7升至51.9,与初值及市场预期基本一致。⑵该读数显示制造业活动连续第11个月扩张,但第三季度末增长步伐略有放缓。⑶企业继续因新订单上升而增加产出,国内和出口市场新业务均扩张。新业务量连续第10个月增长。⑷制造商维持积极展望,近半数预计未来一年产出将增加。乐观情绪受计划公司扩张、新产品发布、市场信心预期改善和投资项目支撑。⑸然而,地缘政治不确定性仍是拖累,供应链承压且交货时间延长,推高采购价格以及与柴油价格上涨相关的运输成本。
3、纽市盘前主要货币对走势
欧元/美元:截止北京时间20:18,欧元/美元下跌,现报1.1295,跌幅0.32%。纽市盘前,在最近的盘中交易中,欧元兑美元价格小幅上涨,试图挽回一些宝贵的损失,此外还试图摆脱相对强弱指标上的一些明显超卖水平,特别是在突破1.1290支撑(这是我们最后的预期目标)后出现了积极的重叠信号,因为其交易低于EMA50,这是一个动态阻力,加强了短期主要熊市趋势的优势和稳定性,其交易沿着支持这条路径的次要趋势线进行。

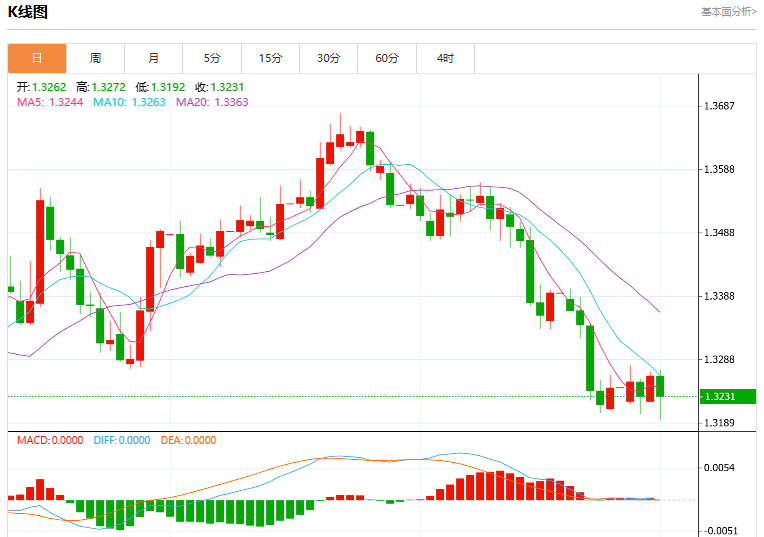
英镑/美元:截止北京时间20:18,英镑/美元下跌,现报1.3232,跌幅0.24%。纽市盘前,在1.3280的坚定阻力之后,GBPUSD价格在最近的盘中交易中下跌,特别是因为这与EMA50的价格测试阻力相吻合,加剧了围绕价格的负面压力,并迫使其反转走低。
现货黄金:截止北京时间20:18,现货黄金上涨,现报4175.49,涨幅0.45%。纽市盘前,黄金在最近的盘中交易中下跌,原因是关键阻力稳定在4200美元,短期内熊市纠正趋势占主导地位,其交易与支持该线的趋势线并行,此外,其交易低于EMA50的负面压力仍在继续,这代表了一个动态阻力,降低了近期全面复苏的机会。

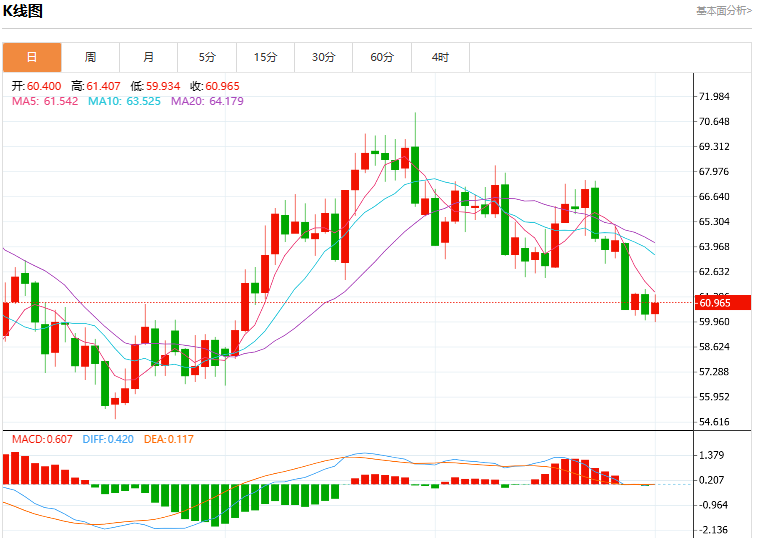
现货白银:截止北京时间20:18,现货白银上涨,现报60.958,涨幅1.04%。纽市盘前,在最近的日内交易中,白银经历了波动的交易,这是因为其交易低于EMA50的负面压力持续存在,这代表了一个动态阻力,降低了短期内全面复苏的机会,特别是在短期内熊市纠正趋势占主导地位的情况下。另一方面,我们注意到来自相对强度指标的积极信号的出现,这有助于价格解决这些负面压力。
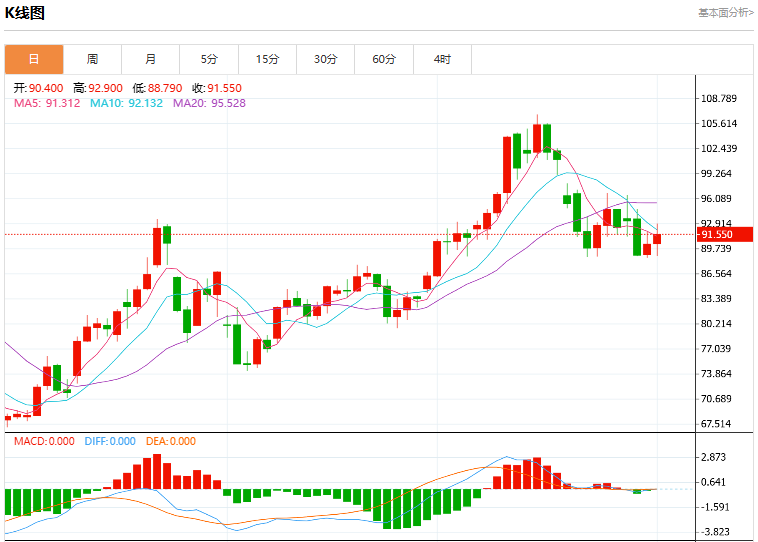
原油市场:截止北京时间20:18,美油上涨,现报91.580,涨幅1.48%。纽市盘前,由于关键支撑在89.00美元的稳定性,原油在其最近的盘中水平上强劲上涨,获得了一些有助于实现这些上涨的看涨动力,达到了EMA50的阻力,这阻止了其上涨,特别是在短期内熊市纠正趋势占主导地位的情况下,其交易沿着这条路径的支撑趋势线进行。
4、机构观点
机构:AI行情或近尾声,债市有望迎来反弹
⑴资本经济研究所认为,第3季度推动市场走势的3大主题包括投资者对人工智能相关股票热情的起伏、大宗商品价格的剧烈波动,以及债券收益率的急剧上升。⑵该机构认为,这3方面都已接近转折点。⑶其表示,怀疑由人工智能驱动的股市涨势已经过热,迟早会演变成一场暴跌。⑷该机构还预计大宗商品价格将回落,但能源价格仍将在很大程度上取决于霍尔木兹海峡局势的发展。⑸此外,其认为随着紧缩周期表现不及预期,政府债券将出现反弹。⑹其中第1点或许最引人关注,若人工智能驱动的股市上涨已进入最后阶段,市场将面临一段动荡期。⑺该机构认为,有充分理由对此感到担忧,包括估值水平、过高的盈利预期,以及该板块对利率的敏感度日益增加。⑻其指出,尽管市盈率尚未过高,但其他一些估值指标按历史标准来看已处于高位,例如席勒周期市盈率或该指数的市净率。⑼该机构还表示,此轮上涨主要源于对盈利的预期,而目前的预期似乎相当乐观。⑽若这轮上涨行情终结,该机构预计美国和韩国的跌幅将最大,日本也可能受到波及。⑾欧洲则可能相对不受影响,虽然该机构并不预期该地区会取得特别强劲的表现,部分原因是其认为该地区经济增长将令人失望,但仍预计在未来几年其他地区泡沫破裂之际,该地区将在MSCI各区域指数中表现最佳。
机构:极端情景下法国与德国10年期国债利差或扩大至150至300个基点
⑴加维卡尔研究公司经济学家塞德里克·格梅尔称,随着明年总统大选临近,在极端情景下,法国10年期国债与德国10年期国债的利差或将扩大至150至300个基点。⑵近几个月能源冲击推升加息预期,叠加市场对法国政治与财政前景的担忧加剧,法德国债利差已显著走阔。⑶格梅尔梳理了该利差后续三条可能演化路径。⑷鉴于法国财政状况很难出现大幅改善,利差显著收窄的可能性较低。⑸若“有明确迹象表明法国政府打算拒绝欧元区救助配套的政治与财政约束条件,使得欧元区兜底机制对利差的限制失效”,则可能上演“欧债危机式的利差急剧飙升”。
(亚汇网编辑:冰凡)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜
关注亚汇微信公众号




请扫码或添加微信: Hollowandy
