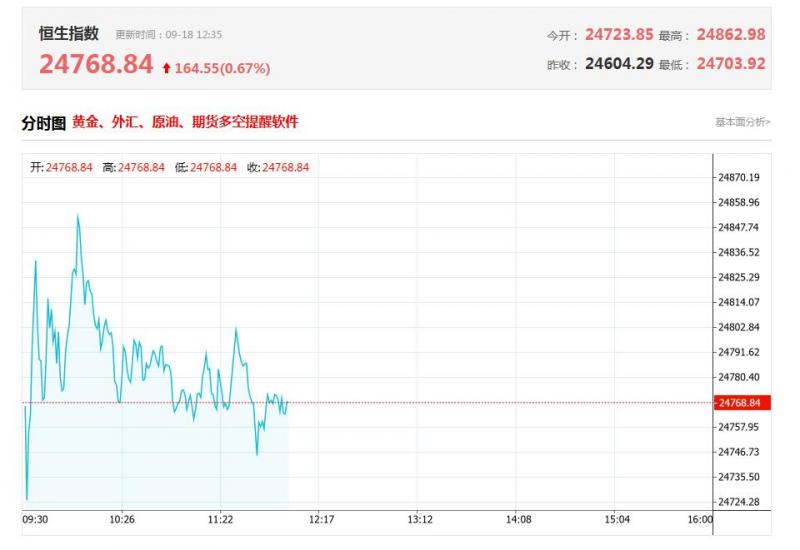
本周香港股市:恒生指数涨0.60%或146.49点,报24750.78点,全日成交额2665.13亿港元;恒生国企指数涨0.61%,报8225.40点;恒生科技指数涨2.20%,报4405.50点。全周来看,恒指累跌0.22%,国指累跌0.25%,恒生科技指数累涨1.97%。万联证券认为,港股在海外流动性收紧与五年规划出台的背景下,配置方面建议短期以防御为主、兼顾结构性景气方向。建议关注:目前具有估值优势的、高股息、现金流稳定的资产具备相对收益与防御属性;关注盈利兑现率较高、现金流较为稳健的企业;中长期主线持续配置AI产业链龙头企业。
黄仁勋称英伟达明年芯片销量有望翻倍叠加华为昇腾960超节点发布,AI硬件股全线爆发;大型科网股亦受带动走高;住建部定调房地产进入存量时代,内房股午后拉升;十部门印发医药工业“十五五”规划,生物医药股活跃,AI制药表现抢眼;机器人概念股、大模型概念股走强。另一边,沙特东西管道修复快于预期,石油股回落。
本周港式市场表现
一、AI硬件股爆发
截至收盘,曦智科技-P(01879)涨22.61%,报323.2港元;天数智芯(09903)涨11.95%,报140.5港元;壁仞科技(06082)涨12.05%,报37.94港元;兆易创新(03986)涨9.73%,报512港元。英伟达CEO黄仁勋表示,随着AI进一步渗透医疗、制造、金融服务等行业,公司明年芯片销量将达到今年的两倍,并指当前瓶颈不是需求而是生产能力。此外,华为在全联接大会上发布昇腾960超节点,以5500个Hi-ONE替代4.8万颗800G光模块,芯片研发进度超预期,并提出十万卡以上超节点集群到2027年将成为基础配置。中原证券指出,AI驱动存储器需求旺盛,存储器周期持续上行,AI及国产替代需求有望推动国内存储厂商显著受益于行业趋势,并持续提升市场份额。
二、内房股午后集体拉升
截至收盘,融创中国(01918)涨9.91%,报0.61港元;万科企业(02202)涨6.82%,报2.35港元;新城发展(01030)涨5.32%,报1.485港元。住建部房地产市场监管司司长张雪涛在新闻发布会上表示,当前房地产市场出现“两个转变”,一是市场供求关系发生重大变化,二是房地产进入存量时代。二手房交易占比已从2020年的27%提高到2025年的46%,今年前8个月达到52%,超过50%标志着进入存量时代,现房销售已是大势所趋。太平洋证券指出,9月一般为传统销售旺季,预计房企在核心城市将维持一定推盘规模,后续房地产市场将延续筑底修复态势,重点关注龙头央国企市场集中度提升的机会。
三、AI制药等医药股续涨
截至收盘,晶泰控股(02228)涨16.32%,报8.02港元;剂泰科技-P(07666)涨12.04%,报17.4港元;英矽智能(03696)涨13.12%,报60.8港元;昭衍新药(06127)涨10.15%,报25.4港元。工信部等十部门联合印发《医药工业发展“十五五”规划》,提出到2030年生物医药研发应用稳居世界前列,创新药产业规模增速年均达到20%以上,并明确加快布局前沿技术,支持人工智能、量子计算、计算医学等新技术赋能药物研发。值得一提的是,近期AI制药领域催化频频,诺和诺德宣布和Anthropic合作,金斯瑞宣布和礼来合作,字节跳动旗下的AI制药平台也有融资动作。浙商证券表示,医药行业的“Claude”也许将要到来。
四、机器人概念股回暖
截至收盘,云迹(02670)涨21.78%,报98.7港元;优地机器人(03231)涨8.94%,报41.2港元;来福谐波(03952)涨8.03%,报50.45港元。摩根士丹利最新发布的行业研报显示,2026年上半年全球人形机器人产业步入爆发式增长轨道,相关市场规模按年激增272%,中国供应商占全球人形机器人出货量的比例超过97%,中国本土应用场景与客户需求占据全球总需求的85%以上。该行中国工业团队将2026年中国人形机器人出货量预测由此前的2.8万台上调至5万台,上调幅度接近80%,并预计到2030年将攀升至44.6万台。
五、大模型双雄携手走强
截至收盘,MINIMAX-W(00100)涨18.92%,报303港元;智谱(02513)涨5.41%,报780港元。MINIMAX受邀参与共建新加坡电信的AI订阅套餐,旗下多款AI产品将用于新加坡公民的AI技能培训;此前沙特公共投资基金旗下AI公司HUMAIN发布基于MiniMax M3开发的阿拉伯语大模型,公司上半年海外收入占比约60%。智谱则正式发布GLM-5.3-FlashX,新版本推理速度最高可达200 tokens/s,较现有版本提升5倍,定价提升至原版本的2.5倍。
本周港股市场盘点
一、顺丰同城(09699)放量上涨
截至收盘,涨11.12%,报9.49港元,顺丰同城公告称,获顺丰控股附属CelestialOceanInvestmentsLimited增持4584.4万股,占公司全部已发行股本约4.9973%。本次增持后,顺丰控股直接及间接持股比例增至约63.48%。董事会认为本次增持体现控股股东对公司业务前景及长期价值的坚定信心。
二、天岳先进(02631)表现亮眼
截至收盘,涨7.29%,报69.2港元。市场上传出疑似安森美发布的涨价函。涨价函内容显示,安森美将对广泛的产品实施价格调整,自2026年10月10日起生效。当前,AI数据中心正接棒新能源车,成为功率半导体新一轮三年上行周期的核心定价主线。今年以来,包括英飞凌、TI、意法半导体在内的海外大厂已接连提价。
三、健康160(02656)创新低
截至收盘,跌26.16%,报5.575港元。健康160上市已届满一年,其控股股东及首次公开发售前投资者的禁售承诺已于9月16日届满,数据显示,此次共计28名股东发生解禁,累计解禁股数约1.64亿股。此外,今年3月,本该是公司的第一批解禁日,不过3月13日,公司公告自愿将首次禁售承诺延长六个月至2026年9月16日。
四、京新药业(002020.SZ)再次递表港交所 已成功推出1类创新药物地达西尼
据港交所9月18日披露,浙江京新药业股份有限公司(简称:京新药业,002020.SZ)再次向港交所主板递交上市申请书,中信证券为其独家保荐人。据招股书,该公司是一家制药集团,策略重点专注于两大核心治疗领域:(i)中枢神经系统(中枢神经系统)疾病;及(ii)心血管及脑血管疾病。截至最后实际可行日期(2026年9月10日),地达西尼(京诺宁®)是该公司唯一获批的创新药物。除地达西尼外,该公司正在推进重点治疗领域的精选在研药物,包括用于治疗脂蛋白(a)水平升高的1类创新在研药物JX2201。
五、民生银行(01988)成功发行100亿元金融债券
民生银行(01988)发布公告,经中国人民银行批准,中国民生银行股份有限公司(以下简称“本行”)在全国银行间债券市场成功发行了“中国民生银行股份有限公司2026年金融债券(第一期)”(以下简称“本期债券”),并在银行间市场清算所股份有限公司完成债券的登记、托管。本期债券于2026年9月16日报价发行,并于2026年9月17日完成缴款。发行规模为人民币100亿元,3年期固定利率,票面利率为1.58%。本期债券的募集资金将依据适用法律和监管部门的批准,用于满足本行资产负债配置需要,充实资金来源,优化负债期限结构,促进业务的稳健发展。
市场机构观点预测
一、小摩:中国机械板块近期跌幅未反映基本面 维持看好并建议趁低吸纳
摩根大通发布研报称,中国机械板块近日遭遇大幅抛售,审视近期管理层简报、营运更新及最新销售趋势后,认为抛售幅度并未获基本面支持,维持看好板块并建议趁低吸纳;该行对潍柴动力(02338)、创科实业(00669)、三一重工(06031)及中国重汽(03808)评级均为“增持”,目标价分别为55港元、179港元、31港元及55港元。该行指出,美国AD/CVD调查主要针对自中国进口的线性液压缸及部分零件,重点在零部件供应商而非整机OEM。三一重工、徐工及恒立液压管理层均强调调查并非针对其核心业务,扩展至整机或其他关键零部件的风险目前仍低。三一重工及徐工直接美国收入占比仅低单位数,北美占集团销售少于3%;即使在50%关税及无法转嫁情景下,估计对三一重工或徐工毛利率影响约0.15个百分点。
二、高盛:中国旅游行业夏季数据波动 国庆黄金周需求或现长尾效应
高盛发布研报称,今年5月至6月中国机票价格年度同比升14%至17%,到7月至8月回落至大致持平至增长3%,7月至8月国内航空客运量亦出现回升,反映航空需求对价格具弹性。该行预期,受机票价格起伏及部分地区天气欠佳影响,今年暑假期间旅游需求波动加剧,相信十一国庆黄金周需求或如近期假期般带来较长尾效应。该行看好濠赌股,银河娱乐(00027)、金沙中国有限公司(01928)和永利澳门(01128),因市场预期普遍较低,且2026年第四季度利润率可能出现拐点,而11月至12月的赌收和每日营运支出基数较低。
三、花旗:予潍柴动力(02338)“买入”评级 目标价50港元
花旗发布研报称,Generac(GNRC.US)与亚马逊达成长期供应协议,为亚马逊数据中心提供备用发电机;该行对潍柴动力(02338)评级“买入”,目标价50港元。报告中称,初步交付额预期于2027至2028年合共达24亿美元,该行认为对潍柴动力构成正面解读,因潍柴为GNRC核心供应商,有望受惠于持续积压订单增长,估计2027/28年相关潜在付运将带来4.78亿至10.75亿美元收入贡献。
四、富瑞:上调大家乐集团(00341)目标价至6.9港元 维持“买入”评级
富瑞发布研报称,大家乐集团(00341)于2026下半财年展开多年期转型,目前执行进度符合计划,预期随着盈利能力改善,同店销售跌幅将会收窄,同时大湾区业务将受惠于更强的外卖渗透率;目标价由6.6港元上调至6.9港元,维持“买入”评级。该行现预计公司2027财年净利2.58亿港元,较此前预测高3.6%,主要反映香港门店网络精简,带动利润率改善,以及大湾区门店盈利能力提升。
五、招商证券国际:智谱(02513)完成约50亿美元战略融资 维持“增持”评级及目标价1600港元
招商证券国际发布研报称,智谱(02513)于日前公告完成约50亿美元战略融资,募资主要投向下一代GLM基础模型研发、完全自训练体系及算力基础设施。该行维持予其“增持”评级,目标价1600港元。该行引述9月16日公司管理层交流会表示,本次扩容后算力初具规模,短期算力供给已不再是收入增长的主要约束;公司已与国内外龙头云服务商签署收入分成协议,相关收入自10月起确认;年末ARR指引由24亿美元上调至30亿美元,当前全业务口径ARR(按月计)已达18亿美元,较两周前16亿美元进一步上升;co-work首个场景上线一个月内累计订单金额已超过10亿元人民币。
(亚汇网编辑:书瑶)
更多行情分析及广告投放合作加微信: hollowandy
全球正规平台排行榜

关注亚汇微信公众号




请扫码或添加微信: Hollowandy
